About us
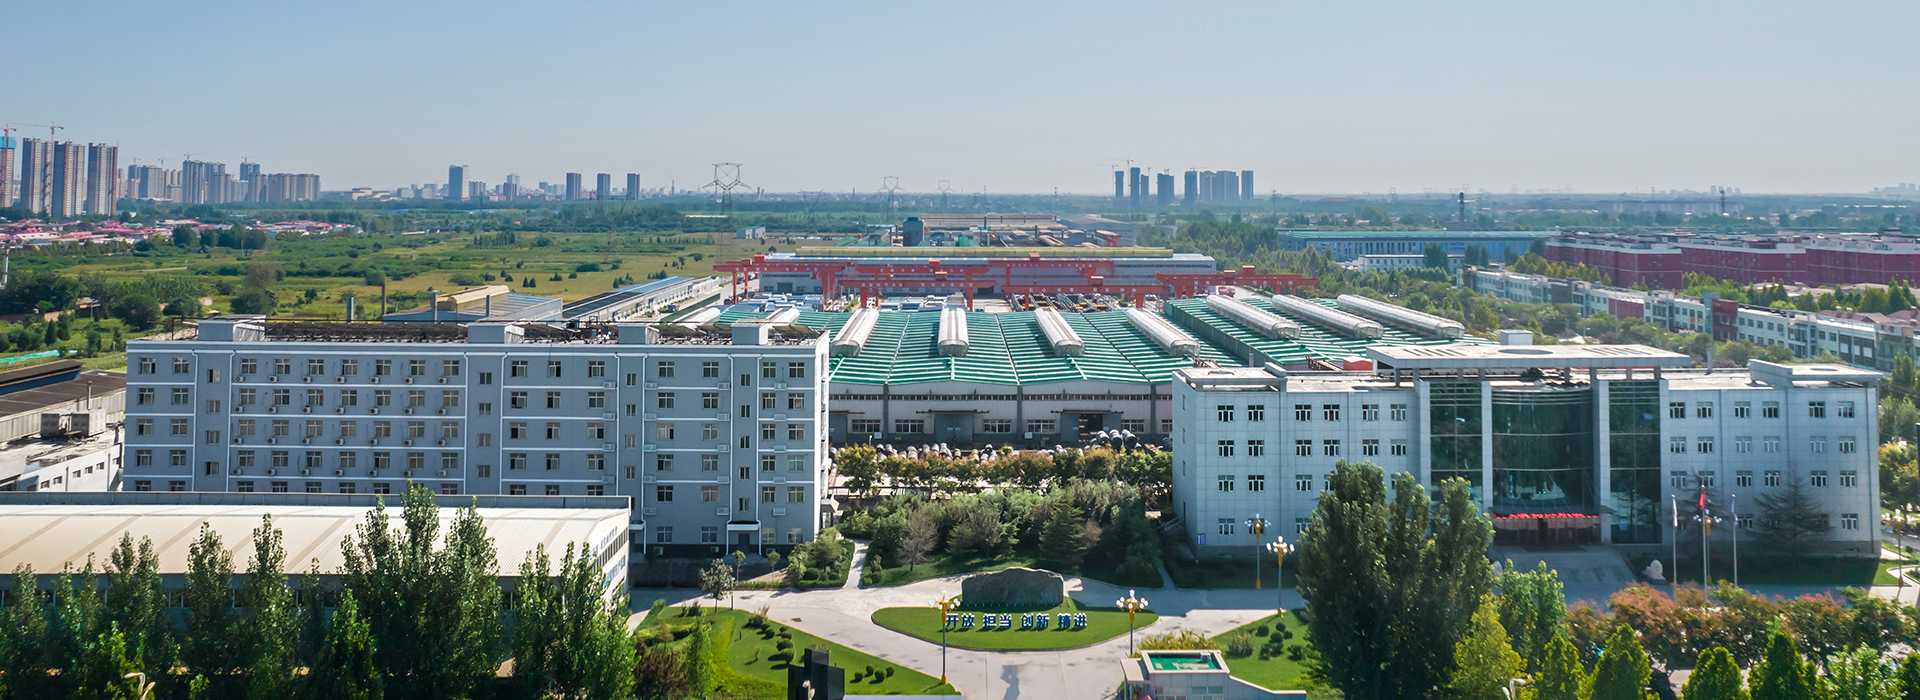
河北天創新材料科技有限公司(簡稱“天創新材料”)成立于2010年,由鑫方盛集團全資籌建。公司坐落于被譽為“歷史文化名城“和”鋼鐵之都“的邯鄲,處于晉冀魯豫四省交界處,緊靠107國道,地理區位優越,公司總占地450余畝,用工人數1000余名,是集金屬表面防腐產品研發、生產及銷售于一體的大型制造企業。
公司引進國內領先的現代化生產工藝與檢驗檢測設備,具備強勁的規模化生產實力。現擁有波型梁鋼護欄/立柱、輸電線路鐵塔、電力金具/鐵附件、定制型鋼(C/U型鋼)、光伏支架及地樁、電氣化鐵路H型支柱、高強度緊固件及各類結構件等70余條生產線,年產能達70萬噸,產品覆蓋全國及中東、非洲、歐洲、南美、東南亞等20多個國家和地區,廣泛應用于交通、光伏、電力、通訊等行業領域。
查看更多
-
2010年
成立于2010年
-
450畝
總占地面積450+畝
-
1000名
用工人數1000+名
-
70萬噸
年產能達70萬噸
-
100強
河北民營百強企業
-
20國
覆蓋20個國家和地區
Product Center











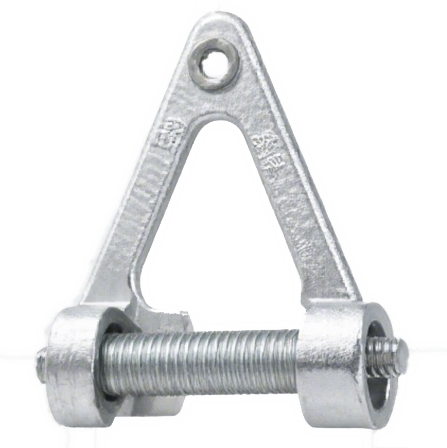
[2].png)


Engineering case
重點案例
光伏電力
交通安全
鐵路橋梁




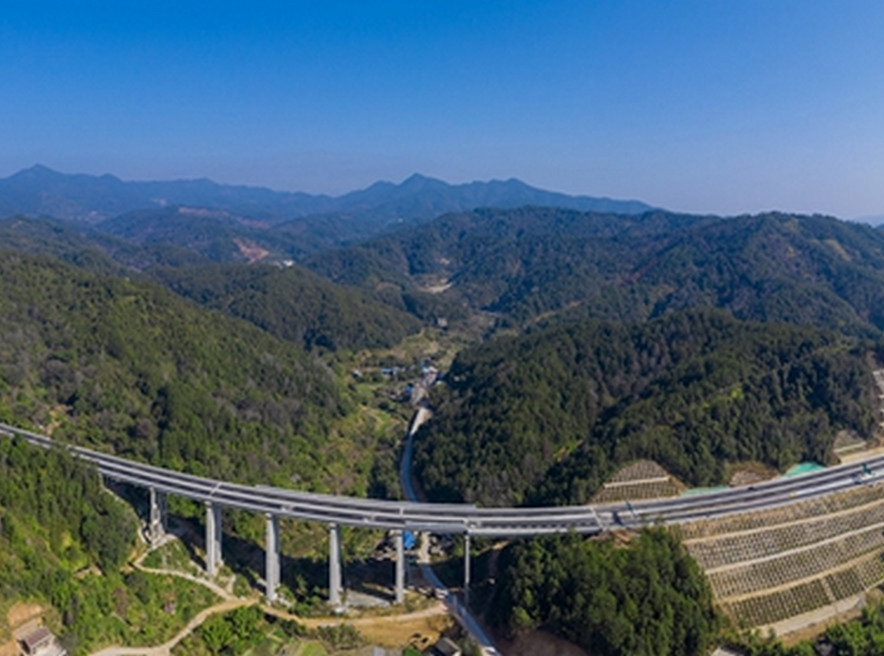




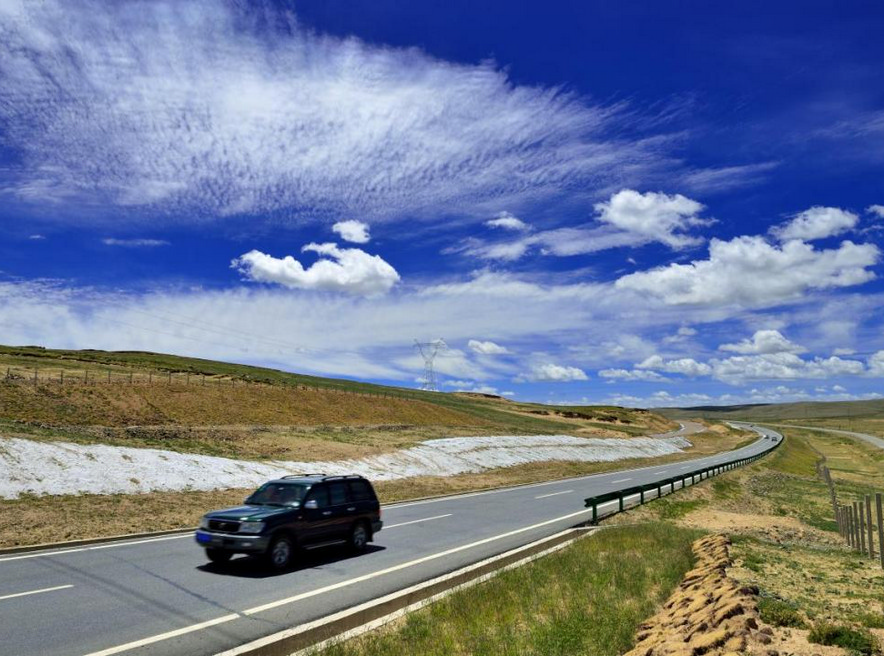


Quality Assurance
News Center
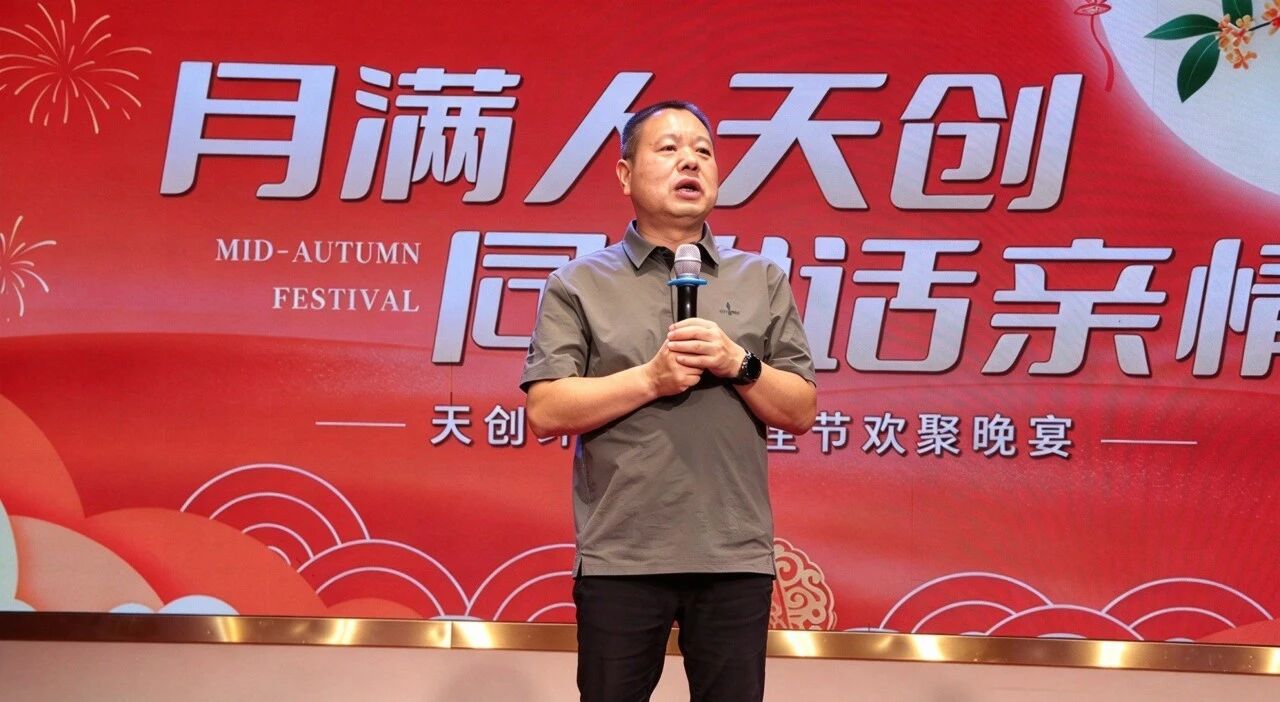
月滿人團圓·同心話親情|天創新材料2026年中秋歡聚晚宴圓滿舉行
金秋送爽,丹桂盈香,碩果滿枝,同心相聚。9月23日,天創新材料中秋主題晚宴于希爾頓歡朋酒店·趙都御宴隆重舉行。全體天創家人歡聚一堂,以一場溫情與匠心交融、歡樂與初心共鳴的中秋晚宴,共賞皓月芳華,共敘同行情誼,共繪企業發展新藍圖。
2026/09/23
查看詳情

繃緊安全弦·筑牢防護墻 | 天創園區多舉措推進安全生產月活動走深走實
2026/06/30
查看詳情
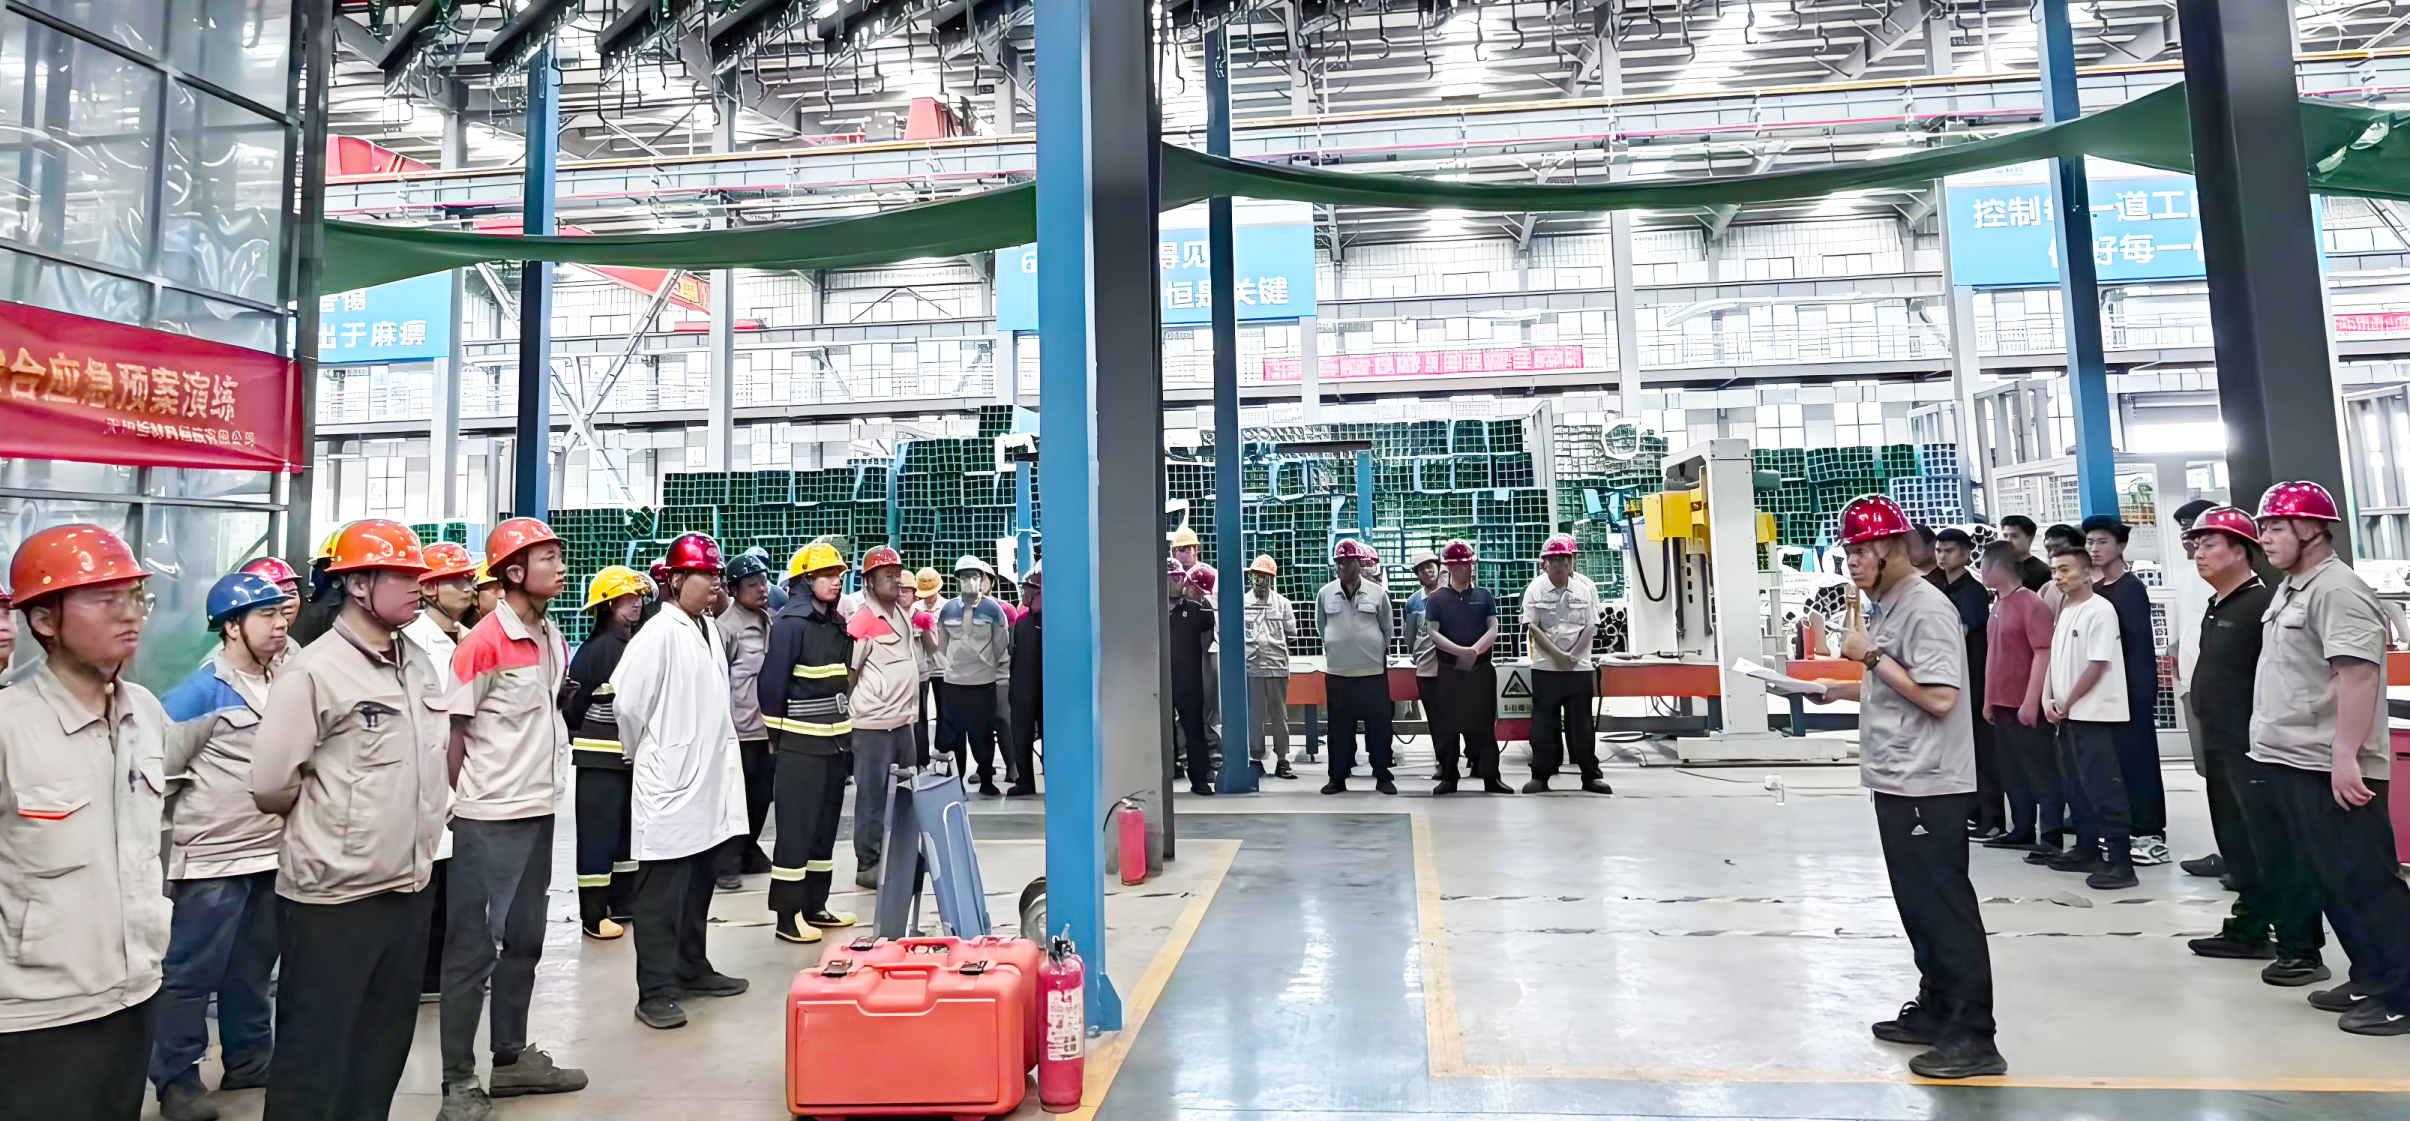
以練筑防·以演護航 | 天創新材料開展安全生產月有限空間暨消防綜合應急演練
為深入貫徹落實“安全生產月”工作部署,牢固樹立“人民至上、生命至上”的安全生產理念,緊扣“人人講安全、個個會應急——排查整治風險隱患”活動主題,6月11日,天創新材料成功舉行了一場高規格、全流程的有限空間暨消防綜合應急演練。本次演練由全創分公司環氧鋅基車間與園區安環中心聯合參演,聚焦實戰實效,涵蓋安全培訓、實操演練、復盤總結全流程,各分公司及入園企業相關人員現場全程觀摩學習。
2026/06/17
查看詳情

人人講安全·個個會應急|天創新材料舉行2026年安全生產月活動啟動會暨安全承諾簽名儀式
為深入筑牢安全生產防線,壓實全員安全生產責任,全面排查整治各類風險隱患,營造全員參與、全域管控的安全生產氛圍,5月27日,天創新材料在公司辦公樓多功能廳隆重舉行2026年安全生產月活動啟動會暨安全承諾簽名儀式,正式拉開本年度安全生產月系列活動的序幕。
2026/06/01
查看詳情

志合越山海·聚力共前行 | 鑫天恒中高層管理團隊溢泉湖團建活動圓滿落幕
為淬煉中高層管理團隊的意志品質,打破部門壁壘,凝聚發展合力,4月26日,鑫天恒組織40余名中高層管理人員奔赴邯鄲磁縣溢泉湖生態景區,開展“志合越山海·聚力共前行”主題戶外團建活動。
2026/04/27
查看詳情

以精益筑基·啟卓越新程 | 鑫天恒精益生產項目正式啟動
4月23日,鑫天恒精益生產項目啟動大會在天創新材料辦公樓多功能廳隆重召開。鑫天恒公司董事長趙艷奇、天創新材料公司總經理梁明坤、恒創環保園區總經理王建峰及鑫天恒中高層管理團隊40余人齊聚一堂,共同見證這一戰略升級的重要時刻。
2026/04/24
查看詳情

關于“河北天創新材料科技有限公司表面處理升級技改項目(階段性)”試生產公示
河北天創新材料科技有限公司關于“河北天創新材料科技有限公司”試生產公示:根據《國務院關于修改<建設項目環境保護管理條例>的決定》(國令第682號),以及《關于發布<建設項目試生產環境保護驗收暫行辦法>的公告》(國環規環評[2017]4號),現將河北天創新材料科技有限公司試生產情況公示如下:一、項目名稱:河北天創新材料科技有限公司表面處理升級技改項目(階段性)二、建設單位:河北天創新材料科技有限公司三、建設地點:邯鄲市永年區工業園區裝備制造區建設路東側、永洋大街北側(河北天創新材料科技有限公司廠區內)四、調試內容:1條盤條熱鍍鋅生產線、4條熱鍍鋅五金件生產線、4條滲鋅生產線、3條達克羅生產線五、調試起止時間:2026年3月1日-2026年3月31日六、公眾提出意見的主要方式和途徑公眾可以在相關信息公開后以電話、信函方式向建設單位咨詢七、建設單位聯系方式聯系人:趙工 聯系電話:13400400704特此公示河北天創新材料科技有限公司2026年3月1日
2026/03/01
查看詳情

關于“河北天創新材料科技有限公司表面處理升級技改項目(階段性)”竣工公示
根據《國務院關于修改的決定》(國令第682號),以及《關于發布>的公告》(國環規環評[2017]4號),現將河北天創新材料科技有限公司表面處理升級技改項目(階段性)竣工情況公示如下:一、項目名稱:河北天創新材料科技有限公司表面處理升級技改項目(階段性)二、建設單位:河北天創新材料科技有限公司三、建設地點:邯鄲市永年區工業園區裝備制造區建設路東側、永洋大街北側(河北天創新材料科技有限公司廠區內)四、建設內容:已完成淘汰原有高頻焊管生產線10條,新增生產車間1棟,建筑面積30000m2,建成1條盤條熱鍍鋅生產線、4條熱鍍鋅五金件生產線、4條滲鋅生產線、3條達克羅生產線。五、竣工時間:2025年12月10日六、公眾提出意見的主要方式和途徑公眾可以在相關信息公開后以電話、信函方式向建設單位咨詢七、建設單位聯系方式聯系人:趙工 聯系電話:13400400704特此公示河北天創新材料科技有限公司2025年12月10日
2025/12/10
查看詳情

以檢促改強內功·凝心聚力向新行 | 鑫天恒2026年首次民主生活會圓滿召開
2026/04/03
查看詳情
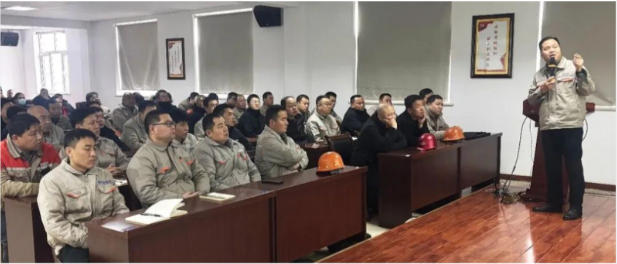
收心歸位啟新程 · 安全護航開門紅 | 天創新材料吹響節后復工復產“集結號”
人勤春來早,奮斗正當時。3月6日,濃濃的年味尚未完全散去,天創新材料的生產車間內已是一片繁忙有序的景象。為確保節后生產經營迅速步入正軌,由公司安環物業部精心組織的復工復產“收心”培訓與安全大檢查工作全面展開,旨在引導全體員工迅速從“節日模式”切換至“奮斗模式”,以“開局即決戰、起步即沖刺”的奮斗姿態,擂響新一年高質量發展的戰鼓。
2026/03/12
查看詳情
天創新材料婦女節專屬禮遇,致敬“她力量”
三月春光爛漫,不如你的笑顏舒展。在天創新材料,每一個“她”,都是獨特而耀眼的存在。你們既能腳踏實地,耕耘當下;亦能仰望星空,奔赴熱愛。既有不讓須眉的擔當,也有也有春風化雨的溫婉。
2026/03/09
查看詳情

歲暖新程 · 感恩相伴|鑫天恒2026新春特刊溫情上線
律回春漸,新元肇啟。冬寒盡散,春風送暖,萬物向新,生機盎然。時光不語,見證堅守與耕耘;歲月無聲,珍藏并肩與同行。站在 2026 新起點,我們回望來路、感恩相伴;展望新程,初心如磐、熱望不減。
2026/02/15
查看詳情
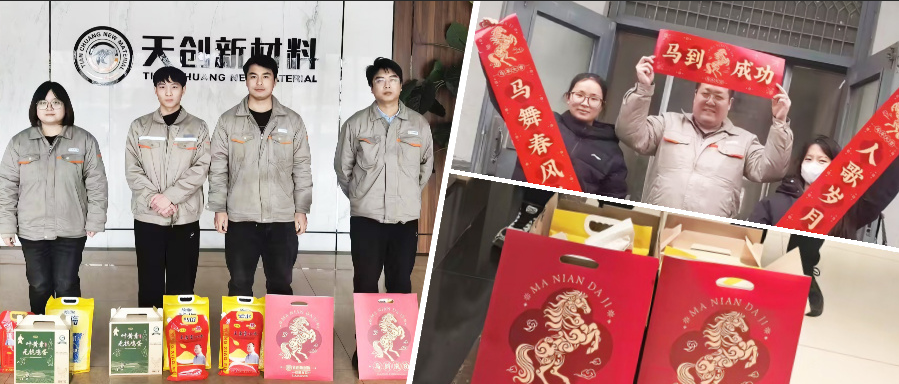
新春送福·溫暖到家 | 天創新材料 2026 新春福利暖心發放
歲序更替,華章日新。在新春佳節來臨之際,為感謝全體員工在過去一年中的辛勤付出與卓越貢獻,進一步營造溫馨、團結、喜慶的節日氛圍,天創新材料于1月30日組織開展了新春福利發放活動。一份份承載著公司深深情誼與美好祝愿的“新春福禮”,陸續送至各部門員工手中,正式拉開了公司喜迎馬年新春的溫暖序幕。
2026/02/03
查看詳情
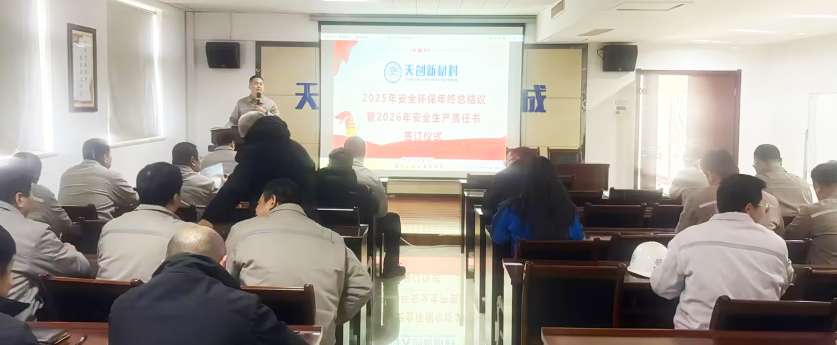
以“責任狀”鎖定安全 · 部署2026年四重防線 | 天創新材料舉行安全生產總結會暨責任書簽訂儀式
為全面筑牢安全生產防線,壓實主體責任,明確新年工作方向。1月16日,天創新材料召開2025年安全環保年終總結會暨2026年度安全生產責任書簽訂儀式。天創園區總經理、安環物業部、生產運營部、機電能源部及各業務承包公司齊聚一堂,總結過去、部署未來,共同謀劃園區安全綠色高質量發展。
2026/01/26
查看詳情
駿啟新程 · 同心致遠 | 天創新材料2026新春年會盛典圓滿落幕
福韻盈堂辭舊序,縱馬凌云拓新章。1月19日晚,天創新材料2026年新春年會盛典以“聚勢謀遠、穩競新程,馭變前行、履踐致遠”為主題,在融融暖意與歡聲笑語中隆重啟幕。公司管理層與全體員工歡聚一堂,共憶奮斗征程,共頒榮耀勛章,共繪發展藍圖,以一場兼具溫度與氣場的盛會,致敬過往耕耘,誓師新歲榮光。
2026/01/23
查看詳情

喜報 | 天創新材料入選2025年度河北省特色產業集群 “領跑者” 企業培育名單
近日,河北省工業和信息化廳正式公布2025年度河北省特色產業集群“領跑者”企業培育名單。天創新材料憑借在緊固件創新技術研發、產業鏈協同賦能、質量效益提升等領域的突出優勢成功入選。這一榮譽既是對公司深耕緊固件配套產品賽道、堅守創新發展的權威認證,更彰顯了其在永年“中國緊固件之都”產業集群中的標桿地位與核心引領價值。
2026/01/06
查看詳情

感恩有你|致敬我們一起走過的2025
感恩每份付出,不負一路堅守。2026新年快樂!
2025/12/31
查看詳情

喜報 | 天創新材料榮膺2025年度邯鄲市科技領軍企業
近日,2025年度邯鄲市科技領軍企業名單正式公布,天創新材料憑借在新材料研發攻關、產品迭代升級、產學研協同創新等領域的亮眼表現,成功斬獲此項殊榮。這份榮譽,既是對企業深耕科創沃土、引領行業升級的高度肯定,更是對其以硬核科技賦能企業高質量發展的有力彰顯,為邯鄲科技創新事業發展注入了澎湃動能。
2025/12/29
查看詳情

以練筑防 · 以演備戰 | 天創消防安全應急救援演練圓滿結束
為響應全國消防宣傳月“全民消防、生命至上——安全用火用電”這一主題,切實增強全體員工的消防安全意識,提升火災發生時的應急響應、自救互救及初期火災撲救能力。11月12日,天創精心組織了一場貼近實戰、流程規范的消防安全應急救援演練,模擬 “車間火災 + 人員被困” 復合型場景,為安全生產再添一道堅實 “保險鎖”。
2025/11/15
查看詳情
喜報 | 天創新材料榮膺“河北省制造業單項冠軍企業”稱號
近日,河北省工業和信息化廳正式公布第七批制造業單項冠軍企業名單,天創新材料憑借核心產品“高性能交通護欄”成功躋身其中。
2025/10/10
查看詳情

永年區市場監管局扎實開展緊固件產業質量提升行動
近日,永年區市場監管局立足監管職能,以數字化監管為抓手,扎實推進緊固件產業質量提升行動,推動產業從規模擴張向質量效益轉型,聚力打造全球緊固件生產銷售集散中心。聚焦質量安全,推行賦碼溯源數字化監管。創新實施緊固件產品賦碼溯源管理,給產品綁定專屬二維碼。監管人員、采購客戶掃碼就能查看產品規格型號、出廠檢驗等關鍵信息,做到來源可查、去向可追、信息透明。以賦碼管理壓實企業主體責任,倒逼企業嚴把出廠檢驗關,強化全流程質量管控,以數字化手段補齊監管短板。賦能數字化轉型,積極推廣緊固件產業大腦平臺應用。通過現場觀摩、實操教學、政策講解等方式,組織企業學習平臺操作。技術人員對平臺八大功能板塊逐一講解,解讀平臺優勢,引導企業用好數字化工具,加速產業數字化升級。深化質量政策宣講,厚植質量發展理念。在緊固件產業集中區域,依托流動宣講車、宣傳展板、發放資料等方式常態化開展宣傳,面向從業人員普及質量安全知識,督促企業時刻繃緊質量安全弦,牢固樹立“質量第一” 理念,護航永年緊固件產業高質量發展。
2026/10/23
查看詳情
我國將于2030年初步建成新型電力系統
中國能源新聞網訊(記者馮聰聰)8月3日,國家能源局發布《新型電力系統建設“十五五”規劃》(以下簡稱《規劃》),明確未來五年我國電力發展的總體思路,提出到2030年初步建成新型電力系統的戰略目標。《規劃》統籌兼顧保供、轉型、經濟三個主要方面。在保供方面,《規劃》把握先立后破節奏,在持續提升非化石能源電力支撐水平的同時,充分發揮省間電力互濟、新型儲能、虛擬電廠等作用,推動源網荷儲協同發力,夯實煤電、氣電等傳統電源兜底保障基礎。在轉型方面,《規劃》錨定國家自主貢獻目標和碳達峰要求,推動新能源持續健康發展,加快推進新增用電量由新增清潔能源電量覆蓋。在經濟可承受方面,《規劃》綜合考慮技術進步、系統需求和經濟社會發展水平,合理安排各類電源、電網和調節資源建設規模,努力降低電力系統轉型成本和全社會用電成本。《規劃》明確了五方面重點任務。在電源側,加快形成綠色低碳的電力供給格局,統籌大型風電光伏基地、海上風電、省內集中式和分布式新能源等開發布局,積極推動煤電節能降碳。到2030年,非化石能源發電量占比達到50%,實現28億千瓦以上新能源高水平消納。在電網側,構建主配微協同的新型電網,統籌跨省區輸電通道、區域主網架、配電網和微電網建設,到2030年西電東送規模超過4.2億千瓦,配電網支撐9億千瓦分布式新能源接入。在用電側,促進用電側協同發展,充分挖掘靈活互動潛力,到2030年虛擬電廠最大調節能力超過5000萬千瓦,全國需求側削峰能力超過1億千瓦。在調節能力方面,增強系統調節能力,統籌抽水蓄能、新型儲能、調峰氣電、煤電靈活性改造等資源,到2030年全國抽水蓄能裝機規模達到1.6億千瓦左右,新型儲能裝機規模達到3億千瓦。在保供方面,夯實電力供應保障能力,建立完善電力供應充裕度預警機制,“十五五”時期全國新增省間電力互濟規模約4000萬千瓦,到2030年全國電力供應充裕度達到1.1以上。
2026/10/14
查看詳情
分布式光伏存量潛力亟待釋放
一邊是5.76億千瓦的累計裝機,占全國光伏總裝機的45.3%;另一邊是上半年新增并網4222萬千瓦,較去年同期的1.13億千瓦下降超六成。2026年盛夏,分布式光伏行業正經歷一場深度變革。國家能源局數據顯示,截至今年6月底,全國分布式光伏裝機達到5.76億千瓦,今年上半年新增并網4222萬千瓦。這組數據與去年同期相比增速明顯放緩。與此同時,安徽、四川、貴州、黑龍江等省份7月以來密集啟動“僵尸光伏項目”清退。據行業機構統計,截至7月底,全國已有1266個光伏項目被納入清退范圍。從前幾年的“跑馬圈地”到如今的“清退瘦身”,分布式光伏的開發邏輯正在發生變化。公共建筑、產業園區的海量屋頂為何“沉睡”,并網門檻、收益波動等堵點如何破解,成為全行業關注的焦點。產業發展“冷熱不均”7月31日,江蘇無錫宛山湖,極電光能6.7兆瓦鈣鈦礦屋頂分布式光伏項目正式并網,這是目前鈣鈦礦領域單體商業化規模最大的屋頂光伏項目。此前一個月,巴斯夫湛江10.59兆瓦項目、鄭州國際陸港西作業區一期項目相繼并網;4月底,國內機場單期規模最大的重慶江北機場30兆瓦項目并網,年發電量約2400萬千瓦時;7月底,華南師范大學附屬樂從小學光伏項目完成驗收……產業園區、交通樞紐、學校廠房屋頂正在變成“綠色發電站”,但這些成功案例背后,仍有部分公共建筑屋頂處于閑置狀態。記者調研發現,政府機關、學校、醫院等公共建筑屋頂產權復雜、決策鏈條長、協調成本高,一直是分布式光伏開發的“硬骨頭”。與工商業屋頂相比,公共建筑白天用電負荷與光伏發電曲線匹配度更高,本應是分布式光伏的最佳應用場景,但實際推進速度并不理想。這種“冰火兩重天”的局面在全國多地同時存在。“公共建筑屋頂協調難度確實比較大。”胡楊新能源創始人盧洋在接受記者采訪時表示,機關、學校、醫院分屬不同部門管理,決策鏈條長,很多單位擔心施工影響正常辦公、屋頂漏水、安全責任等問題,即使開發企業全額投資、產權方零投入,項目推進依然緩慢。即便是在開發程度較高的珠三角地區,優質屋頂資源也日趨緊張。“用電穩定、資信好的工商業屋頂前幾年基本開發完了,剩下的要么是老舊廠房承重不夠,要么是經營不穩定的中小企業,項目收益測算很難做。”一家光伏開發企業負責人告訴記者。7月29日,作為分布式光伏裝機第一大省的江蘇省印發《江蘇省分布式光伏發展實施方案(2026—2030年)》,明確提出“推動公共建筑應裝盡裝”,要求全面盤活黨政機關、醫院、文體場館等公共機構閑置屋頂,新建公共建筑可用屋頂應裝盡裝。政策推力正在加碼,但市場端的反應仍顯謹慎。中國新能源電力投融資聯盟秘書長彭澎認為,去年國家發展改革委、國家能源局聯合印發的《關于深化新能源上網電價市場化改革促進新能源高質量發展的通知》(以下簡稱“136號文”)重構了分布式光伏的收益模型,疊加電力市場化交易、消納約束等多重變量,行業已經從“跑馬圈地”進入價值重估期。并網門檻曾是一道“紅線”“備案了兩年,變壓器也看過了,就是并不了網。”采訪中,不少分布式電站投資業主向記者抱怨。并網難的核心是2019年起執行的“80%紅線”:臺區變壓器反向負載率達到80%,即暫停新增分布式光伏接入。當一個區域內光伏裝機過多,白天余電倒送電網,變壓器反向負載率觸及紅線,整個臺區就不再批準新項目。這道紅線運行期間,不少項目被卡在并網門外。在光伏第一大省山東,截至2025年底分布式光伏裝機超過6000萬千瓦,136個縣中53個被列入“紅區”。從2023年起,山東、湖北、河南、江西、浙江等省份多地陸續暫緩或停止分布式光伏備案審批,湖北襄陽曾明確全市可接入容量為0。據行業統計,全國一度超過150個地區無新增接入空間。更突出的是“僵尸項目”問題。行業測算顯示,全國有超過50吉瓦的項目“備案但無法并網”,有的已簽屋頂協議、采購了設備,卻因臺區容量不足長期擱置。“設備壓在倉庫,屋頂租金照付,每天都是成本。”一位民營光伏企業負責人說。轉折發生在今年6月18日。新版《分布式電源接入電力系統承載力評估導則》(DL/T 2041—2025)正式實施,沿用六年的“80%紅線”正式廢止,取而代之的是綠、黃、紅三色分區動態管理。市場普遍認為,這將釋放約50吉瓦存量項目的并網空間。但也有業內人士指出,新規是“松綁”而非“放任”,項目仍需通過配儲、優化調度等方式證明對電網友好。收益模型從“躺賺”變“精算”如果說并網難是“進門難”,電力市場化改革帶來的收益重構,則是“進門后賺錢難”。“136號文”推動新能源上網電價市場化改革,分布式光伏告別固定電價時代。此前,分布式光伏執行固定燃煤標桿電價,收益清晰可算。新政實施后,機制電價、分時節點電價、區域消納差異、限電等多重變量疊加,原有收益模型被打破。“以前項目收益算得清清楚楚,投資回報周期六七年,銀行敢貸款,企業敢投。現在電價隨市場波動,分時電價、節點電價、限電比例都成了變量,測算模型完全變了。”某能源投資企業風控總監告訴記者,現在做項目不是先看能賺多少,而是先看能承受多大波動。以浙江省為例,分時電價調整后,光伏度電收益從約0.79元降至0.54元,降幅約32%。廣東市場電價分化明顯,東莞、珠海等阻塞節點電價可達1元以上。合規成本也在上升。國家能源局于2025年1月發布的《分布式光伏發電開發建設管理辦法》要求新建項目實現“可觀、可測、可調、可控”,存量項目逐步改造。稅務追溯也是讓企業擔憂的問題之一。2008年文件規定“三免三減半”稅收優惠適用于“核準制”項目,但分布式光伏2013年起已改為備案制。近期部分地方稅務部門要求企業追溯補繳歷年減免稅款及滯納金。“政策變化加上各種改造成本,都是之前沒有預期到的。”上述企業負責人表示,不確定性顯著抑制了投資意愿。多重壓力下,市場格局正在發生變化。中國光伏行業協會執行秘書長劉譯陽告訴記者,上半年光伏產業鏈各環節產量同比有所下降,但行業理性回歸的拐點正在臨近。他強調,行業要從“拼價格”轉向“拼技術、拼質量、拼差異化”,從規模擴張轉向價值提升。天合光能董事長高紀凡也指出,隨著成本核算標準統一、強制性國標陸續出臺,低價競爭空間正在收窄,行業將逐步回歸理性。多方探索破局路徑面對堵點,從政策到市場,一場“解題行動”正在展開。光儲融合正在成為標配。今年6月以來,黃區、紅區項目通過配儲獲得并網通道,“以儲換空間”正成為行業共識。午間光伏大發時儲電,傍晚高峰時釋放,儲能既解決并網消納問題,又通過峰谷價差改善項目收益。浙江方面測算顯示,合理配儲后光伏綜合收益可回升至0.7元/千瓦時以上。虛擬電廠也打開了新的收益空間。在廣東佛山,4.7萬平方米工業園屋頂光伏被聚合為10兆瓦交易單元,通過虛擬電廠參與電力現貨市場。虛擬電廠將分散的光伏、儲能、可調節負荷聚合起來,參與電網調峰和市場交易,既為電網提供靈活性,也為項目增加輔助服務收益。合同能源管理模式在公共建筑領域持續推廣。開發企業全額投資,公共機構零投入,以電價折扣分享收益,合同期滿后資產無償移交。湖北大悟縣創新“光伏換空調”模式,企業投資建設學校屋頂光伏,為學校安裝空調,實現多方共贏。今年5月,國家發展改革委、國家能源局出臺《關于有序推動多用戶綠電直連發展有關事項的通知》,允許新能源通過專用線路向多個用戶直接供電,為園區分布式光伏避開公共電網容量限制、降低用電成本打開了新通道。從“跑馬圈地”到“精耕細作”,分布式光伏正在經歷一場供給側改革。分布式光伏的下半場,比拼的不再是速度和規模,而是精細化運營和系統治理能力。盛夏的陽光照在城市屋頂,那些“沉睡”的藍色硅板何時能被真正喚醒,還需要政策、電網、企業多方共同探索。
2026/10/08
查看詳情
推動國家級零碳工廠建設 增強光伏行業綠色發展動能!
近日,工業和信息化部辦公廳印發《關于組織開展國家級零碳工廠建設工作的通知》(以下簡稱《通知》),正式啟動國家級零碳工廠建設工作。光伏產業是我國清潔能源裝備制造領域的優勢產業,為能源綠色低碳轉型提供關鍵裝備支撐的同時,也面臨提升制造環節低碳化水平、增強產品綠色競爭力的重要任務。在“雙碳”目標引領下,推動光伏行業加快國家級零碳工廠建設,不僅是堅持節能優先、系統推進行業深度脫碳的關鍵路徑,更是打造新質生產力、助力工業領域如期實現碳達峰碳中和目標的戰略舉措。
一、光伏行業綠色低碳基礎不斷夯實,零碳工廠建設正當其時
(一)行業節能降碳工作基礎扎實
經過多年發展,我國光伏產業已形成全球最完善的硅料、硅片、電池、組件全產業鏈布局,在節能降碳改造、清潔能源利用、碳管理體系建設等方面積累了堅實基礎。一是節能降碳技改深入推進。各生產工序持續迭代低能耗工藝,余熱回收、自動化生產裝備廣泛配套,企業普遍建立專職能源管理崗位。部分光伏企業已入選國家綠色工廠、綠色供應鏈管理企業等綠色制造名單,能源管理體系和綠色低碳管理基礎不斷完善。二是廠區分布式光伏廣泛普及。企業依托廠房屋頂、倉儲空間大規模布局分布式光伏,實現新能源就近消納。三是碳管理體系初步建立。頭部企業已常態化開展企業碳排放核算、產品碳足跡分析,搭建能碳管理平臺,積極參與綠電綠證交易。四是綠色供應鏈協同機制逐步完善。部分企業推行綠色供應商管理,生產廢料、報廢組件資源化回收技術實現產業化應用,產業鏈協同降碳已形成行業共識。
近十年來,行業節能成效突出。依托多晶硅還原工藝升級、拉棒熱場優化、電池燒結余熱回收等技術迭代,全產業鏈單位產出能耗持續下降。以多晶硅為例,根據中國光伏行業協會《中國光伏產業發展路線圖》統計,平均綜合電耗已從2016年的80kWh/kg-Si降至2025年的50kWh/kg-Si,十年累計降幅超37%。
(二)行業節能降碳仍面臨多重短板
一是單純依靠設備工藝優化挖掘節能潛力的空間持續收窄,可物理溯源的非化石能源電力供給不足,多數企業僅依靠廠區分布式光伏,綠電直連、工業綠色微電網落地偏少。二是部分中小企業碳核算和數字化管控能力相對薄弱,原材料生產、采購和運輸等上游環節碳排放占比較高,產業鏈供應鏈協同降碳難度較大。三是廠區光伏僅日間發電,晝夜負荷錯配,單純依靠自產光伏難以滿足非化石能源電力消費物理認定量占比要求。在此背景下,光伏行業節能降碳轉型仍存在可觀提升空間,以國家級零碳工廠建設為總抓手,統籌節能提效與新能源替代,正當其時、意義重大。
二、把握國家級零碳工廠建設要求,明確光伏行業實施路徑
(一)零碳工廠建設契合光伏行業制造端低碳轉型需求
光伏行業本身服務于清潔能源發展,但光伏產品“發綠電”不等于制造過程天然低碳。多晶硅、拉棒、電池等環節電力消耗較高,原輔材料、熱力供應、物流運輸等環節也會影響產品全生命周期碳足跡。國家級零碳工廠建設對光伏行業的意義,不只是滿足若干指標要求,更在于推動企業把清潔能源裝備制造優勢進一步延伸到制造過程低碳化、能源消費綠色化和供應鏈協同降碳能力提升上。
從行業實際看,光伏企業推進零碳工廠建設,重點應把握三個方向。一是以重點耗能工序為突破口,持續提升工藝和裝備能效,降低制造環節用能強度;二是充分發揮光伏企業在分布式光伏、儲能、光儲融合等方面的技術和場景優勢,提高廠區及園區非化石能源利用水平;三是針對光伏制造用電占比較高的特點,積極探索綠電直連、工業綠色微電網、源網荷儲一體化等可追溯供電模式,提升綠色電力實際消納和計量溯源能力。通過這些路徑,光伏行業可以推動自身從“生產清潔能源裝備”進一步走向“以低碳方式生產清潔能源裝備”。
(二)多措并舉攻堅三大核心指標
單位能耗碳排放、非化石能源消費占比、非化石能源電力消費物理認定量占比三個核心指標相互關聯,需協同推進。其中,節能降耗是基礎,非化石能源替代是主線,可物理溯源的非化石能源電力供給提升是關鍵突破口。
一是強化節能降碳技改,持續壓降單位能耗碳排放。深化全工序節能改造,針對重點耗能環節持續迭代低能耗工藝裝備。在多晶硅環節,推廣還原爐大型化、還原余熱閃蒸制汽、耦合精餾等技術;在單晶拉棒環節,優化熱場部件,提升余熱回收利用水平;在硅片切割環節,推廣梯級余熱利用熱泵系統、冷卻液減量等技術;在電池環節,推廣低溫低碳工藝與材料,更換節能型真空泵、節能爐管、低壓氣動元件,采用高能效的公輔設備、集中真空系統、熱排熱回收、高效冷凍站、高效空壓站;在組件環節,推行綠色設計理念,推廣再生玻璃、漿料等材料應用以及物理法、化學法等高效綜合利用工藝,探索全回收再生組件制備。全面推廣變頻節能、智能調控等技術,建立健全能源管理體系,確保單位能耗碳排放強度穩步向目標靠攏。
二是推進非化石能源替代,大幅提升非化石能源消費占比。充分盤活廠區屋面、停車場、倉儲空間,大規模布局分布式光伏,配套儲能系統平衡晝夜發電缺口,擴大自產綠色電力規模。打造零碳交通物流,加快采用清潔方式運輸、采用純電或氫燃料電池車輛等運輸方式;推進電氣化水平提升,擴大工業熱泵應用,減少化石燃料直接燃燒排放。探索綠氫作為生產原料和能源在產業中的耦合應用。積極參與綠電交易,規范開展綠證交易、采購和核銷,在避免重復計算的基礎上提升非化石能源電力消費水平,確保實現非化石能源消費占比95%以上占比目標。
三是推動實施綠電直連,穩步提升非化石能源電力消費物理認定量占比。光伏企業可結合廠區負荷特征和周邊新能源資源條件,探索綠電直連、工業綠色微電網、源網荷儲一體化等模式,提高可計量、可追溯的非化石能源電力消費比例。同時,準確區分物理可追溯電量、綠電交易電量和綠證核銷電量,避免重復計算,穩步向非化石能源電力消費物理認定量占比35%目標靠攏。
(三)系統推進零碳工廠建設路徑落地落實
光伏行業推進國家級零碳工廠建設,應以科學算碳為基礎,以源頭減碳、過程脫碳、協同降碳、智能控碳、碳抵銷和信息披露為重點,推動零碳工廠建設從單項措施實施向系統能力提升轉變。一是科學算碳,建立健全碳排放核算機制,按年度開展碳排放核算與報告,動態掌握碳排放底數。二是源頭減碳,在新建、改擴建項目立項階段開展低碳方案前置評審,優先選用低能耗工藝與新能源供能方案。三是過程脫碳,推廣低碳原輔材料替代、生產廢料循環回收,綜合運用碳捕集、生物碳匯等手段抵銷殘余排放。四是協同降碳,建立綠色供應商考核機制,推動上下游企業同步開展節能降碳改造。五是智能控碳,搭建一體化能碳數字化管理平臺,支撐精細化管控與決策優化。六是碳抵銷和信息披露,定期公開低碳改造進展、碳抵銷方案及綠電使用數據,主動接受行業與社會監督。
三、多方協同,持續推動光伏行業綠色低碳高質量發展
零碳工廠建設是貫穿技術研發、生態建設、標準構建的系統性變革,需系統謀劃、多方協同、共同推進。
一是生產企業應緊跟政策導向,扎實推進節能降碳工作。光伏企業應將國家級零碳工廠建設納入核心戰略層面,制定符合自身工藝特點的節能降碳改造方案,積極采用先進節能技術和裝備,推進用能向綠色化、電氣化、低碳化轉變。持續攻關多晶硅、拉棒等高載能工序超低能耗新工藝,推動電池組件技術升級、工藝能耗下降。同時,光伏企業應以自身零碳轉型實踐為基礎,積極向工業園區、制造業客戶輸出綠電直連、光儲充一體化等系統性零碳解決方案,帶動更多行業加速邁向零碳轉型。
二是行業上下游應加強生態構建,實現產業鏈供應鏈協同降碳。通過搭建全產業鏈碳足跡追溯平臺,打通礦產開采、原材料加工、光伏制造、終端電站全流程碳數據鏈路。上下游聯合研發輕量化、低碳化輔材,普及生產廢料、報廢組件資源化回收利用,深挖循環經濟減排潛力。
三是行業組織要發揮平臺作用,夯實行業低碳發展基礎。行業協會、標準化機構等應結合產業鏈各環節差異化用能特征,完善能源消費、碳核算、產品碳足跡、非化石能源電力計量溯源等相關行業標準。搭建行業交流平臺,推廣分布式光伏、綠電直連、余熱回收等成熟低碳方案及零碳工廠建設典型經驗做法。
以國家級零碳工廠建設為重要抓手,打造一批光伏零碳工廠標桿,將有力推動行業用能結構持續優化、全鏈條碳排放系統降低,進一步增強光伏產業綠色低碳競爭力。這不僅將充分釋放光伏行業裝備制造與清潔能源生產協同發展的獨特轉型價值,也將為其他制造業領域推進零碳升級提供成熟實踐路徑,有力助推我國如期實現碳達峰碳中和戰略目標。
2026/09/30
查看詳情

我國能源綠色轉型取得又一重要標志性成果 光伏發電成為裝機第一大電源
近年來,我國光伏發電持續保持較快增長態勢。截至7月底,我國光伏發電裝機容量達到12.86億千瓦,首次超過煤電(12.85億千瓦),占到全國發電裝機的31.5%,成為我國裝機第一大電源。在我國能源資源稟賦條件下,自電力工業誕生百年來煤電作為第一大電源的歷史格局被打破,成為2026年上半年煤電發電量占比歷史性跌破50%之后,我國能源綠色低碳轉型取得的又一重要階段性進展和標志性成果。
今年1—7月,全國光伏發電量為8024億千瓦時,同比提升15.5%。光伏發電在全社會用電量中的占比已達到13%,全國每用8度電就有超過一度來自光伏。
目前,我國已形成全球最完整、競爭力最強的光伏產業鏈。組件制造技術多點開花,晶硅電池轉換效率全球領先,鈣鈦礦電池等下一代技術研發加速推進。我國光伏組件產量占全球約80%,為世界各國綠色低碳轉型貢獻了“中國智慧”“中國方案”。
在分布式光伏方面,隨著“千家萬戶沐光行動”推進,目前全國已有超830萬戶居民成為了分布式光伏業主,屋頂光伏、幫扶電站等正讓光伏成為強村富民的“陽光銀行”。
在集中式光伏方面,在西北“沙戈荒”地區,光伏陣列有效降低地表風速、減少水分蒸發,為板下植被生長創造有利條件,讓能源生產與生態修復相得益彰。2025年截至今年4月底,內蒙古、新疆、青海、甘肅、寧夏、吉林等省區新增光伏裝機容量8758千瓦,治理沙化土地面積230萬畝。
在集成融合方面,借助光儲充換一體化、零碳園區、零碳工廠、建筑光伏一體化等新場景,光伏發電正與交通、工業、建筑等領域深度融合發展,為構建綠色低碳、更有韌性的新型能源供給和消費體系提供堅強保障。
“十五五”期間,光伏發電將進一步實現高質量發展,并著力提升系統友好性和可靠替代能力,探索光儲一體化、光熱互補、光伏制氫等多元發展模式,推動光伏從“看天吃飯”向“可調度、可預測”轉變,實現“發得出、送得穩、用得好”。
2026/09/27
查看詳情
《中國電力行業清潔低碳轉型十年回顧與展望》發布
目前,迎峰度夏已進入收官階段。回顧今夏,7月全國用電量突破1萬億度,到8月底全國用電負荷四創歷史新高。電力系統在安全穩定運行的同時,有幾組數據格外亮眼——發電裝機規模突破40億千瓦,在煤電保障兜底的基礎上,可再生能源發電裝機占比超過六成。截至7月底,光伏發電裝機容量首次超過煤電。上半年煤電發電量占比歷史性首次低于50%,可再生能源發電量在全社會用電量中的份額首度突破四成,新能源已穩固成為我國新增電量主體。數據直觀彰顯了電力行業清潔低碳轉型的顯著成效,這對于空氣質量改善也起到了積極支撐作用。在2026年“九七”國際清潔空氣藍天日到來之際,亞洲清潔空氣中心分享了研究報告《中國電力行業清潔低碳轉型十年回顧與展望》,聚焦“四個革命、一個合作”能源安全新戰略提出后的關鍵十年(2014-2024年),總結了電力清潔化、低碳化發展的政策行動、主要成就及重要經驗。據亞洲清潔空氣中心中國空氣質量項目總監張偉豪介紹,通過呈現不同階段政策行動的進展與成效,報告旨在為“十五五”新型電力系統建設提供經驗積累,同時為更長期的空氣質量持續改善帶來科學參考。對于更多面臨能源電力轉型、空氣質量改善需求的亞洲發展中國家而言,報告也可提供有效借鑒。電力行業清潔化水平大幅提升,有效助力大氣污染防治在我國大氣污染防治進程中,能源結構優化調整始終是重要抓手,電力行業則是其中的重點領域。自2013年起先后實施的三個清潔空氣行動計劃,也即《大氣污染防治行動計劃》(2013-2017)、《打贏藍天保衛戰三年行動計劃》(2018-2020)和《空氣質量持續改善行動計劃》(2023-2025),均圍繞推進化石能源發電清潔化、高質量發展新能源發電等任務作出相關部署。此外,2020年提出的“雙碳”目標,要求從根本上減少化石能源消費,進一步為能源電力清潔低碳發展指明了方向。在頂層設計的引領下,電力清潔化、低碳化發展成效顯著,支撐了空氣質量改善取得歷史性成就。先看傳統火電,報告顯示,在裝機量和發電量雙雙增加的基礎上,火電大氣污染物排放量在十年間大幅下降。相比2014年,2024年全國火電煙塵(PM)、二氧化硫(SO2)排放總量均下降90%以上,氮氧化物(NOx)下降接近90%,排放績效(單位千瓦時排放量)相應全部下降90%以上。同時,全國6000千瓦及以上火電廠供電標準煤耗由2014年的318克/千瓦時降至2024年的302.4克/千瓦時,相當于每供1度電較10年前減少消耗約15克標準煤,火電碳排放強度也隨之下降。再看新能源電力,2014-2024年,我國風電發電裝機容量從0.96億千瓦增長到5.2億千瓦,光伏發電裝機容量從不足0.3億千瓦增長到8.9億千瓦。風光合計裝機量在十年間增加了1000%以上,不僅在2024年歷史性超過煤電裝機規模,更是提前六年完成我國于2020年在氣候雄心峰會上宣布的“2030 年風電、太陽能發電總裝機容量將達到12億千瓦以上”的承諾。新能源裝機加速由增量主體轉為存量主體,從根本上帶動著電源結構持續優化。整體來看,我國已建成了全球最大的清潔煤電供應體系,以及全球最大、發展最快的可再生能源體系,在空氣質量改善進程中發揮著積極作用。而目前,空氣質量改善又處于從“明顯改善”向“全面改善”過渡的關鍵期,能源電力結構綠色低碳轉型仍任重道遠。政策體系與治理措施系統推進,從末端治理到結構優化十年清潔低碳轉型之路,電力行業實施了哪些主要舉措,又積累了哪些經驗?報告通過梳理和總結給出了答案。一方面是系統性的末端治理。針對燃煤電廠大氣污染物排放,我國實施了一系列治理行動,技術路線改造升級貫穿始終,帶動電力行業煙氣治理技術達到世界先進水平。我國還建立起一整套完善的火電廠大氣污染防治全流程技術標準體系,覆蓋排放標準、技術路線、工程規范、環境監測以及運行管理的全流程。在此過程中,超低排放改造、“三改聯動”、煤電低碳化改造等工程系統有序推進,共同組成火電減污降碳的重點行動。2015年起我國在燃煤電廠全面推行超低排放改造,這是煤電實現清潔化的核心措施。根據煤電機組超低排放要求——在基準氧含量6%條件下,PM、SO2、NOx的排放濃度分別不高于10、35和50毫克/立方米,成為全球最嚴水平,其中SO2和NOx的排放限值更是低至歐盟限值的1/5和1/3。“十四五”期間,全國95%以上煤電機組完成了超低排放改造,中國由此建成全球最大的超低排放火電廠群。另一方面是從源頭推進減排。在火電領域,“上大壓小”等措施推動減量替代,十年來累計淘汰煤電落后產能超1億千瓦。重點關停不符合能效環保要求的機組,讓大容量、高參數、低能耗的機組有了更多發展空間,煤電結構優化調整取得實效。在新能源領域,包括法律法規、戰略規劃、產業政策、標準體系、監督管理等在內的“四梁八柱”逐步完善,并結合不同發展階段的目標與實際情況而進行動態調整,為產業發展指明了方向。從開發來看,風電走向大型基地與分散式并舉,光伏發電兼顧大基地建設與分布式開發,新能源項目布局由資源富集地向負荷集中地科學推進——因地制宜的發展方式,促進可再生能源開發的整體格局日益優化。從應用來看,通過保障最低利用小時數、綠電綠證機制等政策行動,以及特高壓強力加持、電網有序改造升級、增強電力系統靈活調節能力等措施,新能源消納利用水平穩步提升。在此過程中,堅持走技術創新之路,為新能源發展提供了源源不斷的動力。我國現已擁有全球最完整、最先進的風電和光伏發電產業鏈,新能源發電技術、設備研發設計水平、集成制造體系等均為全球領先。得益于技術迭代升級、產業鏈逐步完善,新能源發電成本實現了大幅下降。面對更嚴標準與更高要求,加速構建新型電力系統是核心轉型的顯著成效有目共睹,但挑戰亦不容忽視。客觀而言,我國以煤為主的能源結構尚未發生根本性變化,可再生能源要實現對傳統煤電的安全可靠替代,未來仍有較長的路要走。同時,今年3月實施的新版《環境空氣質量標準》、即將出臺的第四個“大氣十條”,均對空氣質量持續改善提出了更高要求,這也將引導電力系統朝著更加清潔低碳的方向發展。如何深化結構調整?報告表示,加速構建新型電力系統是實現電力清潔低碳的核心路徑。在此引導下,我國明確了煤電與可再生能源電力的功能定位及發展方向:前者作為電力安全保障的壓艙石,將由主體電源逐步轉向支撐性和調節性電源并重;后者未來將由裝機量和發電量的增量主體逐步變為主體電源。“構建新型電力系統作為一項復雜且艱巨的工程,相比傳統電力系統,其結構形態、運行控制、管理方式等都將發生根本性變革,‘源網荷儲’各環節相應也面臨著新任務、新挑戰。”張偉豪坦言。例如,隨著定位與功能的變化,煤電機組深度調峰及運行負荷持續下降等逐漸成為常態,導致部分大氣污染物排放濃度和排放量均有升高,2023和2024年便出現了燃煤電廠SO2和NOx排放量不降反升的情況。加上近兩年受到煤質等因素的影響,供電煤耗也罕見上升。如何實現更快更深的調峰調頻與更好的可靠性水平,同時能耗更低、排放更少,這是煤電機組進一步升級改造面對的新課題。目前,新能源電力的環境價值,主要通過可再生能源綠色電力證書及綠電交易兩大載體來體現。綠證綠電機制在促進能源電力綠色消費方面已發揮了積極作用,同時卻也出現綠電資源供需不匹配,綠證與物理電量脫節等狀況,各類綠電、綠證交易行為所對應的環境權益還會有模糊不清或重復計算。這些問題制約了綠電綠證機制效能的充分發揮,亟待推動“電—碳—證”市場深度融合。圍繞加快構建清潔低碳、安全充裕、經濟高效、供需協同、靈活智能的新型電力系統,報告提出展望:在電源側,煤電加速走向清潔低碳,新能源最終成為發電量結構的主體電源;新型電網格局優化鞏固,真正實現“接得進、控得住、帶得動”;促進新能源多元化差異化發展,持續深挖需求側資源調節能力;突破支撐高比例新能源的顛覆性技術,輔以體制機制穩固發展。對此,既需要理論體系的支持、政策體系的引導,也離不開技術集成創新、產業交叉協同,如此才能實現“源網荷儲”的統籌推進乃至融合重構。
2026/09/16
查看詳情
不再盲目殺價!光伏行業新規到底改變了什么?
日前,在國家市場監督管理總局、工信部指導下,由中國光伏行業協會牽頭編制的團體標準《光伏行業成本核算模型通則》(以下簡稱《通則》)正式發布并實施。這是我國光伏行業首個貫通“硅料—硅片—電池—組件”全產業鏈的統一成本核算標準。在業內看來,《通則》把“低于成本銷售”從模糊概念變為一道可被精準計算的“算術題”,填補了行業成本量化工具的空白,標志著光伏行業治理從自律倡議的“軟約束”邁向有標準可依、有方法可查的“硬制度”,為行業走出“低價內卷”、邁向高質量發展筑牢制度基石。“成本各說各話”成治理重點當前,光伏行業正處于周期調整階段。據中國光伏行業協會統計,今年上半年,我國光伏主產業鏈各環節產量全面走低,多晶硅產量53.8萬噸,同比下降9.8%;硅片產量293吉瓦,同比下降7.3%;電池片產量260.7吉瓦,同比下降21.9%;組件產量201.3吉瓦,同比下降35.1%。應用端同樣承壓,受去年搶裝、電價調整及消納等因素影響,上半年國內光伏新增裝機72.02吉瓦,同比下降66.04%。此外,截至7月,多晶硅、硅片、電池片價格均較1月有27%—42%的下滑。在這一背景下,企業業績也隨之承壓。“回看中國光伏產業的發展歷程,行業經歷‘三落四起’,每一次走出低谷,都伴隨著技術進步、效率提升和市場拓展。”中國光伏行業協會執行秘書長劉譯陽表示,“當前,光伏產業又進入一輪深度調整,低價競爭帶來的壓力已經從企業經營傳導至產品質量、技術創新、合同履約和供應鏈穩定。”劉譯陽指出,成本優勢歷來是中國光伏的核心競爭力之一,但如果價格長期背離企業真實成本,企業的合理投入和持續經營就難以得到保障,行業也難以形成以質量、創新和長期價值為基礎的競爭秩序。中國上市公司協會會長宋志平認為,行業大面積虧損的核心癥結在于供需嚴重錯配催生的無序“價格內卷”。規范產業競爭秩序刻不容緩。然而,不同企業對成本口徑理解不一,一體化企業與專業化企業成本不可比,各家折舊、費用計提規則差異較大,沒有統一的成本核算標準,“低于成本價銷售”的判斷就缺乏量化依據,價格執法也就無從下手。《通則》的出臺,正是瞄準這一行業治理的核心痛點。一把“標尺”量到底《通則》以企業會計準則為基礎,通過統一“硅料—硅片—電池—組件”全產業鏈的成本計算范圍、計算系數和計算模型,形成貫通產業鏈的成本核算框架。劉譯陽介紹,《通則》覆蓋硅料、硅片、電池、組件四個主要制造環節,對成本范圍、成本層級、主要參數、數據要求和計算模型作出系統規定,將成本劃分為現金成本、生產成本和全成本三個層次。“現金成本主要反映企業當期直接付現的生產支出;生產成本在此基礎上計入依法計提的折舊,反映產品制造過程的完整投入;全成本進一步計入管理、銷售、財務等期間費用,反映企業維持正常生產經營所承擔的總體成本。”劉譯陽進一步表示,三個層次各有用途,可以區分短期現金壓力、制造環節投入和企業持續經營負擔,避免用某一個局部口徑代替企業的完整成本狀況。《通則》還同時設置了企業、單基地和行業三個核算層面。企業口徑是反映企業合理個別成本、開展成本自查的主要口徑;單基地口徑可用于取值、內部對標和交叉核驗;行業口徑基于樣本數據形成綜合參考,服務行業監測和政策研究。“《通則》實現了科學性、統一性、可比性、可操作性、可核查性五項核心原則,所有公式、參數和口徑都可以通過企業MES/ERP系統與財務賬面數據回溯驗證。”在宋志平看來,標準專門設置了系列約束性條款,一體化企業必須采用階梯式全成本結轉方法,嚴禁使用低于全成本的內部轉移價格虛減下游產品成本;閑置產能折舊不得主動剔除,必須通過期間費用計入全成本;單基地口徑下內部結算價偏離行業參考值超過±20%的,企業必須提交充分依據舉證說明。針對硅料環節的三氯氫硅法、硅烷流化床法,電池環節的TOPCon、HJT、BC等不同工藝路線,標準分別適配核算規則,讓不同路線、不同規模的企業成本數據首次具備了橫向對標基礎。“三管齊下”落地路徑明晰光伏科學與技術全國重點實驗室主任、天合光能股份有限公司董事長高紀凡表示,光伏行業低價競爭,絕非市場經濟的健康形態,是企業端失血、產業端失速、用戶端失信的“三輸”困局。《通則》的發布,為行業立下了清晰的成本“標尺”和競爭“紅綠燈”。標準落地后,判定低價傾銷有了明確依據,企業敢于抵制低價虧本銷售,劣質企業攪局、優質企業吃虧的局面將改變。硅基材料制備技術國家工程研究中心主任嚴大洲指出,團標的生命力在于執行。他建議,光伏制造企業可將《通則》作為成本自查和價格合規風險識別的基準工具;政府、央企及各類光伏項目業主可在招標文件中引用《通則》,將行業參考成本作為評標時的成本合理性參照基準;主管部門可依托《通則》建立光伏行業成本監測與預警機制。“當每一家企業以它為尺丈量自身成本,當每一次招標以它為鏡審視報價,當每一次監管以它為據作出判斷,光伏行業就能從‘價格內卷’走向‘價值競爭’,從‘流血狂奔’走向‘健康奔跑’。”值得一提的是,近期光伏行業標準體系正在密集構建。5月,工信部發布《光伏組件安全要求》等強制性國家標準;7月,工信部、國家發改委、市場監督管理總局聯合發布三項光伏能耗能效強制性國家標準。中國光伏行業協會表示,下一步將做好標準的宣貫和應用服務,推動企業用好成本核算模型,完善行業價格與成本信息收集機制,并積極爭取在市場監管部門指導下建立光伏行業價格監督員制度,為維護公平競爭的市場環境提供數據支撐,助力中國光伏產業鞏固技術優勢與規模優勢,為全球能源轉型和綠色發展貢獻更大力量。
2026/09/09
查看詳情
我國能源綠色轉型取得又一重要標志性成果 光伏發電成為裝機第一大電源
近年來,我國光伏發電持續保持較快增長態勢。截至7月底,我國光伏發電裝機容量達到12.86億千瓦,首次超過煤電(12.85億千瓦),占到全國發電裝機的31.5%,成為我國裝機第一大電源。在我國能源資源稟賦條件下,自電力工業誕生百年來煤電作為第一大電源的歷史格局被打破,成為2026年上半年煤電發電量占比歷史性跌破50%之后,我國能源綠色低碳轉型取得的又一重要階段性進展和標志性成果。
今年1—7月,全國光伏發電量為8024億千瓦時,同比提升15.5%。光伏發電在全社會用電量中的占比已達到13%,全國每用8度電就有超過一度來自光伏。
目前,我國已形成全球最完整、競爭力最強的光伏產業鏈。組件制造技術多點開花,晶硅電池轉換效率全球領先,鈣鈦礦電池等下一代技術研發加速推進。我國光伏組件產量占全球約80%,為世界各國綠色低碳轉型貢獻了“中國智慧”“中國方案”。
在分布式光伏方面,隨著“千家萬戶沐光行動”推進,目前全國已有超830萬戶居民成為了分布式光伏業主,屋頂光伏、幫扶電站等正讓光伏成為強村富民的“陽光銀行”。
在集中式光伏方面,在西北“沙戈荒”地區,光伏陣列有效降低地表風速、減少水分蒸發,為板下植被生長創造有利條件,讓能源生產與生態修復相得益彰。2025年截至今年4月底,內蒙古、新疆、青海、甘肅、寧夏、吉林等省區新增光伏裝機容量8758千瓦,治理沙化土地面積230萬畝。
在集成融合方面,借助光儲充換一體化、零碳園區、零碳工廠、建筑光伏一體化等新場景,光伏發電正與交通、工業、建筑等領域深度融合發展,為構建綠色低碳、更有韌性的新型能源供給和消費體系提供堅強保障。
“十五五”期間,光伏發電將進一步實現高質量發展,并著力提升系統友好性和可靠替代能力,探索光儲一體化、光熱互補、光伏制氫等多元發展模式,推動光伏從“看天吃飯”向“可調度、可預測”轉變,實現“發得出、送得穩、用得好”。
2026/09/02
查看詳情
5萬億砸向一張網,中國電力正在變天
5萬億,這是"十五五"期間新型電網的投資規模。 到2030年,非化石能源發電量占比要達到50%,28億千瓦以上的新能源要高水平消納,西電東送規模超過4.2億千瓦。更驚人的是需求側——"十五五"全國年均用電增量6000億千瓦時,相當于每年新增一個中等經濟體量國家的用電水平。 其中算力用電 alone,到2030年預計飆到8000億千瓦時,占全社會用電量的比例從1.6%躥升至6%。AI的盡頭是算力,算力的盡頭是電力——這句話,正在變成一張5萬億的施工圖。一、5萬億新藍圖:傳統電網的"搬運工"時代結束了傳統電網的角色是電力的"搬運工",從發電廠把電送到用戶手里,完事。但新型電網不一樣,它要當保障能源安全的"神經中樞"——接得住、送得出、用得好綠電。
國家發改委政策研究室主任蔣毅明確表示,"十五五"時期新型電網擬投資超5萬億元。這筆錢花在哪兒?電網架構升級、輸電儲能技術創新、供電服務優化,以及提升應對自然災害和快速恢復的能力。
說白了,以前電網是"管道",以后電網是"大腦"。不僅要輸電,還要會調度、會儲能、會預測、會應急。 5萬億不是修修補補,是在重構整個電力系統的底層邏輯。二、兩個"首次":煤電退、綠電進,能源安全換了底牌今年上半年,中國電力行業實現了兩個歷史性"首次"。
第一,煤電發電量占比首次低于50%。 第二,可再生能源發電量占比首次超過四成。全社會用電量中,每10度電有近4度是綠電。
這兩個數字放在一起,說明一件事:中國能源安全的底牌,正在從"靠煤兜底"轉向"多元清潔"。今年上半年,地緣沖突擾動國際油氣供應鏈,全球能源市場劇烈波動,部分國家能源短缺價格飛漲。但中國從容應對,穩穩守住了"用電自由"。這份底氣,來自全球最大且運行有序的能源體系。
中國已建成全球最大的清潔煤電供應體系,以及全球最大、發展最快的可再生能源體系。煤電不是不要了,而是退居"兜底"位置;綠電不是配角了,而是走上前臺。 能源安全的防線,正在換一批人來守。三、AI用電狂飆:算力賬單每年多燒1000億度"十五五"期間,全國年均用電增量約6000億千瓦時。其中,算力用電量年均新增1000億千瓦時以上。 到2030年,算力用電預計達到8000億千瓦時,占全社會用電量的比例從當前的1.6%提升至6%左右。
1000億千瓦時是什么概念?相當于每年新增一個三峽電站的發電量。 8000億千瓦時,則相當于2025年廣東省全社會用電量的八成。AI大模型訓練、數據中心運轉、云計算集群——這些看不見的"數字基建",正在變成實實在在的用電賬單。
以前說"AI的盡頭是算力",現在得加一句——"算力的盡頭是電力,電力的盡頭是電網。" 沒有足夠便宜、足夠穩定、足夠清潔的電力,AI產業就是無根之木。5萬億投資新型電網,本質上是在給中國的AI產業"筑基"。四、西電東送+儲能:綠電怎么做到"指哪打哪"新能源有個先天短板:不穩定。光伏靠太陽,風電靠老天,發出來的電如果送不出去、存不下來,就浪費了。
規劃給出了硬核解法。到2030年,西電東送規模超過4.2億千瓦, 開展"沙戈荒"等100%新能源外送輸電工程試點。沙漠、戈壁、荒漠,這些以前"廢掉"的土地,正在成為綠電的"主產區"。
但光"送得出"不夠,還得"用得好"。規劃提出,新型儲能裝機達到3億千瓦,虛擬電廠最大調節能力超過5000萬千瓦。 儲能是"充電寶",把多余的綠電存起來;虛擬電廠是"調度員",把分散的電源、負荷、儲能聚合起來統一調配。
也就是說:以前綠電是"看天吃飯",以后綠電要"指哪打哪"。 想讓光伏風電像煤電一樣聽話,靠的就是儲能和智能調度。這套系統建起來,綠電才能真正進入千家萬戶、千行百業。五、百萬新崗位:5萬億不只是建電網,是在"造飯碗"5萬億投資砸下去,不只是鋼筋水泥和特高壓鐵塔,還有實打實的就業。
從特高壓設備制造到儲能電池生產,再到電力施工和運維,每一個環節都在創造產值。與新型電網相關的基建投資,可直接創造就業崗位超過百萬。 電力聚合運營員、電力可靠性管理員——這些以前沒聽過的新職業,正在不斷涌現。
這事兒就有意思了。有人擔心新能源轉型會消滅傳統能源崗位,但數據給出的答案是:舊崗位在調整,新崗位在爆發。 特高壓工程師、儲能系統設計師、虛擬電廠運營師,這些崗位的薪資水平,普遍高于傳統電力行業。
一張網鋪開,不僅僅是電力系統的升級,更是為中國經濟的下一輪增長"充電",為國家競爭力"筑基"。
5萬億新型電網投資,是中國能源轉型的"壓艙石",也是AI產業的"加油站"。煤電占比首次跌破50%、可再生能源首次超四成、算力用電六年翻近四倍——這些數字勾勒出的,是一個從"黑電"向"綠電"、從"傳統基建"向"智能神經中樞"躍遷的電力新時代。
但挑戰也不小。5萬億能不能花出效率?新能源消納的瓶頸能不能打破?算力用電的激增會不會推高電價?這些問題,需要時間來回答。
2026/08/26
查看詳情
“十五五”新型電力系統規劃發布|能源轉型下,電力基建迎來新周期
國家發展改革委、國家能源局聯合編制的《新型電力系統建設“十五五”規劃》正式對外發布。中國電力企業聯合會黨委書記、常務副理事長楊昆表示,這份規劃明確了“十五五”時期新型電力系統的建設方針、主要目標、重點任務與重大工程,是未來五年指引我國新型電力系統建設、推動電力行業高質量發展的綱領性文件。01 規劃明確2030年新型電力系統建設目標規劃錨定2030年發展愿景,提出新型電力系統初步建成的系列目標:綠色低碳電力供給格局基本形成,非化石能源發電量占比達到50%;電力供應保障能力持續提升,充分適配經濟社會發展與民生用電需求;安全可靠、綠色低碳、堅強韌性、智能靈活的新型電網初步成型,實現28億千瓦以上新能源高水平消納;建成可支撐超1.1億輛電動汽車使用的充電基礎設施網絡;新型電力系統關鍵技術裝備實現突破,智能化、綠色化、融合化的電力產業體系基本成型,全國統一電力市場體系基本建成。02 新能源發展的核心課題我國新能源產業經過多年高速擴張,已經積累了龐大的裝機底盤。數據顯示,截至2025年底,國內風電、光伏合計裝機達到18.4億千瓦,裝機占比接近50%。但高速增長的背后,現實挑戰同樣不容忽視,2025年全國新能源利用率為94.6%,同比回落1.7個百分點。中國工程院院士劉吉臻解讀,按照規劃目標,到2030年要實現28億千瓦以上新能源高水平消納,意味著“十五五”階段,國內年均新增新能源并網裝機依舊維持2億千瓦以上。大規模裝機持續落地的同時,新能源消納壓力將長期存在。如何一邊做大新能源規模,一邊破解新能源發電“時空錯配”難題、守住合理的新能源利用率,成為接下來電力行業必須面對的核心課題。新能源開發與消納的系統性部署針對構建綠色低碳電力供給格局,規劃對新能源開發與消納作出系統性部署。提出做好新能源開發消納引導,優化開發布局,將全國新能源利用率維持在90%左右。統籌推進以“沙戈荒”為核心的三北地區風電光伏基地建設,兼顧外送與本地自用消納,不斷強化西電東送、西電西用輸送能力。同時大力發展綠電直連、智能微電網等就近消納新模式。在業內專家看來,就近消納新業態的培育,是拓展新能源消納空間、對接市場綠電需求的重要路徑。既能夠減輕公共電網接入、遠距離輸送的壓力,也給各類市場主體帶來更加靈活的綠電獲取方式,釋放就地消納的市場活力。03 新型電網體系建設布局電網是新型電力系統的骨架,規劃明確提出要打造主配微協同的新型電網體系。結合國家區域發展戰略與全國電力流向優化方案,逐步塑造全新的電力輸送格局:東北、中北、西北“沙戈荒”基地群,西南水風光一體化基地群,向東中部、川渝、南方負荷中心輸送電力;海上風電、沿海核電基地優先就近消納。目標到2030年,西電東送輸送規模突破4.2億千瓦,推進“沙戈荒”100%新能源外送輸電工程試點落地;全國充電基礎設施總規模超4000萬個,其中大功率充電設施達到30萬個。04 核心技術裝備與數字化升級經過長期技術沉淀,如今我國在新能源發電、先進核電、大容量水電、清潔靈活煤電、特高壓輸電、大電網調度運行、電儲能等領域技術已經處于國際領先水平,完整的電力全產業鏈已經躋身世界先進行列。面向新質生產力發展要求,規劃把核心技術裝備攻關、數字化智能化升級擺在重要位置。一方面攻堅新型電力系統關鍵技術裝備,強化系統全局規劃、運行機制、多時間尺度穩定分析等基礎科研,迭代升級電力系統仿真技術;另一方面深度挖掘電力行業數據價值,推動人工智能與電力行業深度融合,實現發電、輸電、變電、配電、用電全環節的數字化與智能化改造。05 能源轉型帶動電力基建迎來新周期電源結構持續迭代、大型新能源基地、特高壓輸電線路、儲能配套工程、充電基礎設施、智能微電網等一大批項目,將在“十五五”期間集中推進。劉吉臻表示,隨著規劃各項任務逐步落地,國內電源結構會持續優化,綠色低碳電力供給格局將加速成型,為我國新型能源體系建設夯實基礎。能源轉型不是單純的技術迭代,背后是體量龐大的工程建設浪潮。從戈壁荒漠的風光大基地,到橫跨東西的特高壓線路,再到城市鄉鎮遍地鋪開的充電網絡,大量電力基建工程項目持續釋放,也為工程建設行業帶來廣闊的市場空間。
2026/08/21
查看詳情
錨定2030年目標 推進全國統一電力市場基本建成——《新型電力系統建設“十五五”規劃》解讀
導讀:《新型電力系統建設“十五五”規劃》正式發布,不僅明確了加快構建清潔低碳、安全充裕、經濟高效、供需協同、靈活智能的新型電力系統的總體方向,更對電力市場體系建設作出系統性部署、前瞻性謀劃。全國統一電力市場是社會主義市場經濟體制的重要構成,是加快建設全國統一大市場的重要內容,更是建設新型能源體系、構建新型電力系統的重要舉措。黨的二十大以來,黨中央、國務院持續健全社會主義市場經濟體制、統籌推進全國統一大市場建設,對縱深推進全國統一電力市場改革、完善電力市場化機制提出了更高標準、更嚴要求。今年2月,國務院辦公廳印發《關于完善全國統一電力市場體系的實施意見》,清晰劃定發展藍圖、明確階段目標,提出2030年基本建成、2035年全面建成全國統一電力市場體系,為新時代電力市場高質量改革發展指明方向、錨定航向。
近日,《新型電力系統建設“十五五”規劃》(以下簡稱《規劃》)正式發布,不僅明確了加快構建清潔低碳、安全充裕、經濟高效、供需協同、靈活智能的新型電力系統的總體方向,更對電力市場體系建設作出系統性部署、前瞻性謀劃。《規劃》錨定2030年初步建成新型電力系統的戰略目標,細化明確未來五年電力行業發展的核心指標、重大工程與重點任務,為新型電力系統場景下的電力市場規范化、體系化建設劃定清晰邊界、夯實發展基礎。尤為關鍵的是,規劃重點突出制度機制建設的核心價值,明確提出實現“新型電力系統體制機制更加完善、全國統一電力市場體系基本建成”,將電力市場建設與電力供應能力提升、新型電網升級發展、全社會用電方式優化、系統靈活調節能力增強、電力技術裝備創新突破擺在同等重要的戰略位置,確立了市場化改革在行業發展中的基礎性、支撐性地位。
立足“十五五”全新發展階段,必須持續提速全國統一電力市場體系建設,不斷強化市場在電力資源優化配置、電網安全穩定保障、電力行業高效運營中的核心功能,以成熟完善的市場化機制支撐新型電力系統平穩有序、提質增效發展,為筑牢國家能源安全屏障、賦能能源產業高質量發展、助力全社會綠色低碳轉型提供堅實的制度保障與體系支撐。
一、電力市場建設邁入由“初步建成”向“基本建成”跨越的新階段
經過十余年的持續改革,特別是“十四五”以來,我國電力市場建設取得歷史性突破,全國統一電力市場體系初步建成,市場化改革不斷深化,市場配置資源作用持續增強,為保障電力安全供應、推動能源綠色低碳轉型發揮了重要作用,也為“十五五”時期基本建成全國統一電力市場體系奠定了堅實基礎。
一是全國統一電力市場體系加快形成。圍繞全國統一電力市場建設目標,我國基本形成以《電力市場運行基本規則》為統領、中長期市場、現貨市場、輔助服務市場以及市場注冊、信息披露、計量結算等規則為支撐的“1+6”基礎規則體系,市場制度框架不斷完善。省間、省內市場協同運行機制持續優化,中長期市場實現全覆蓋,現貨市場建設穩步推進,輔助服務市場和綠電綠證市場加快發展,形成覆蓋電能量、輔助服務、容量補償、綠色環境價值等多層次市場體系,為全國統一電力市場建設奠定了制度基礎。
二是市場資源優化配置能力持續提升。“十四五”以來,市場化交易規模持續擴大,市場配置資源作用不斷增強,跨省跨區交易機制持續完善,區內省間互濟交易不斷加強。截至2025年底,國網經營區市場化交易電量達到5.47萬億千瓦時,占總交易電量比重超過76%。省間市場持續發揮大范圍資源優化配置作用,2025年國網經營區省間交易電量達到1.67萬億千瓦時,占經營區用電量約23%,跨經營區中長期、現貨、綠電交易實現常態化運行,首次組織跨經營區現貨交易和雙向綠電交易,跨經營區資源優化配置能力進一步提升。特別是在迎峰度夏、迎峰度冬等關鍵時期,市場機制充分發揮余缺互濟和保供穩價作用,有力保障了全國電力安全穩定供應。
三是服務能源綠色低碳轉型成效不斷顯現。堅持市場建設與新能源發展協同推進,新能源市場化改革取得積極成效,市場逐步成為新能源消納的重要平臺。2025年新能源市場化交易電量首次突破1萬億千瓦時,達到1.07萬億千瓦時,新能源利用率保持94%以上。綠電、綠證市場快速發展,自開市以來累計綠電成交電量達到4362億千瓦時,綠證成交4.3億張,多年期綠電交易、小時級綠電溯源等創新機制不斷完善,綠色電力消費市場持續擴大。電碳市場協同穩步推進,綠電國際標準取得積極突破,市場逐步形成體現電能量價值、綠色價值和調節價值的價格機制,為新能源高質量發展和“雙碳”目標實現提供了有力支撐。
四是新型經營主體蓬勃發展,市場活力持續增強。隨著新能源全面入市和新型電力系統建設加快推進,市場主體規模快速增長。截至2025年底,國網經營區注冊經營主體已超過80萬家。新型儲能、虛擬電廠、負荷聚合商、智能微電網等新型經營主體加快發展,平臺注冊新型主體超過1.5萬家,虛擬電廠注冊容量達到1820萬千瓦,分布式光伏聚合參與市場交易規模達到75億千瓦時。各類新型主體逐步參與中長期、現貨、輔助服務及需求響應等市場,在促進新能源消納、提升系統靈活調節能力、保障電力系統安全穩定運行等方面發揮了積極作用,多元主體廣泛參與、源網荷儲協同互動的市場生態加快形成。
二、立足新形勢新要求,縱深推進全國統一電力市場建設
展望“十五五”,這一時期既是中國全面推進中國式現代化、加快構建新型能源體系和新型電力系統的關鍵期,也是全國統一電力市場從“初步建成”邁向“基本建成”的攻堅期。《規劃》明確部署了中長期市場、現貨市場、輔助服務、容量市場及跨省區交易等五方面重點任務,并提出了市場交易電量占比達70%、跨省跨區交易電量增至2萬億千瓦時等量化目標,為“十五五”市場建設劃定了清晰的時間表和路線圖。當前,世界百年未有之大變局加速演進,新一輪科技革命與產業變革持續深入,國際能源格局深刻調整,國內經濟發展正處在加快構建新發展格局、著力推動高質量發展的關鍵階段。能源作為經濟社會發展的重要物質基礎和國家安全的關鍵戰略支撐,既要兜牢安全穩定供應的底線,也要扛起綠色低碳轉型的重任。電力市場作為新型電力系統下資源配置的核心平臺,要緊扣促進資源在全國范圍內優化配置、提升系統安全性與靈活性、推動新能源高質量大規模消納等戰略目標,著力推動電力資源全范圍配置、電力交易全品種運營、發用兩側全主體參與以及市場運營全流程治理。要堅持系統觀念,堅持守正創新,加快建設統一開放、競爭有序、安全高效、治理完善的全國統一電力市場體系,為新型能源體系構建和新型電力系統建設提供堅強支撐。
一是實現電力資源全范圍配置,加快全國統一電力市場高效運轉。建設全國統一大市場,是以習近平同志為核心的黨中央立足構建新發展格局作出的重大戰略部署。電力市場作為全國統一大市場的重要組成部分,需要率先突破、走在前列。經過多年改革,全國統一電力市場已實現初步建成,但面向2030年基本建成目標,仍需進一步完善統一市場制度規則,促進省間、省內市場高效協同運行,推動跨經營區資源優化配置。《規劃》對優化全國電力流向布局提出明確要求,指出要逐步形成東北、中北、西北“沙戈荒”基地群和西南水風光一體化基地群向東中部、川渝和南方負荷中心地區送電格局,提出到2030年西電東送規模超過4.2億千瓦,夯實了資源大范圍優化配置的物理基礎。下一步要堅持全國一盤棋,持續健全全國統一電力市場體系架構,夯實統一市場建設基礎,完善跨省跨區市場機制,健全長三角等區域省間互濟交易機制,促進省間市場與省內市場協同耦合,加快形成統一市場、協同運營的發展格局。完善計劃與市場銜接機制,優化跨區跨省資源配置方式,逐步建立經營主體一次申報、市場聯合優化、協同出清的交易模式,實現市場在全國范圍內自動分解匹配供需。推進電力交易平臺互聯互通,完善省間輸電權交易機制,推動輸電資源、電能量交易和輔助服務市場高效協同,不斷提升全國范圍資源優化配置能力,為暢通國內大循環、服務構建新發展格局提供重要支撐。
二是實現電力交易全品種運營,更好適應新型電力系統運行特性。“十五五”時期是我國實現碳達峰目標的關鍵窗口期,也是能源綠色低碳轉型全面提速的重要階段。《規劃》指出要加快形成綠色低碳的電力供給格局,2030年非化石能源發電量占比達到50%,支撐28億千瓦以上新能源高水平消納。隨著新能源逐步成為新增裝機和新增發電量主體,傳統依靠計劃配置資源的發展模式已難以適應大規模、高比例新能源發展需要,迫切需要充分發揮市場發現價格、引導投資、促進消納的作用。同時,新型電力系統加快向高比例新能源、高比例電力電子設備“雙高”特征演進,系統運行方式由“源隨荷動”加快向“源網荷儲協同互動”轉變,調節能力、安全保障能力和靈活性資源價值亟需通過市場機制充分體現。適應這一趨勢,要圍繞新能源全面入市和新型電力系統建設需要,持續完善電價形成機制,健全覆蓋中長期、現貨、輔助服務、容量、綠電綠證等多層次市場體系,豐富市場交易品種。推動省內中長期市場全面實現D-2日24時段連續交易,現貨市場全部轉入正式運行,全面建立調頻、備用輔助服務市場,因地制宜建設爬坡、慣量等新型輔助服務市場,有條件地區穩妥探索容量機制建設,持續完善綠電綠證交易機制,健全綠色環境價值實現機制,更好發揮市場發現價格、優化運行、引導投資的重要作用,推動綠色低碳轉型與能源安全保障協調統一,為如期實現碳達峰目標提供堅實支撐。
三是實現發用兩側全主體參與,以機制創新釋放市場活力。新型電力系統下新型儲能、虛擬電廠、智能微電網、負荷聚合商、車網互動等新業態持續快速發展。《規劃》提出到2030年全國需求側削峰能力超過1億千瓦,虛擬電廠最大調節能力超過5000萬千瓦,新型儲能規模達到3億千瓦,車網互動聚合可調充電規模力爭達到5000萬千瓦等發展目標。適應新型電力系統下源網荷儲協同互動的趨勢,必須加快完善適應多元主體參與的市場機制,引導各類主體廣泛參與系統調節和市場競爭。要堅持“應進盡進、應放盡放”,推動水電、核電、氣電等各類電源全面參與市場交易,逐步縮小代理購電規模,推動除保障性用戶外的電力用戶全面直接參與市場,進一步完善適應新能源全面入市和多元主體發展的市場機制。完善新型主體參與電力市場的制度,支持虛擬電廠、智能微電網、新型儲能、可調節負荷等新型經營主體規模化、常態化參與市場交易和系統調節,豐富需求側響應和靈活調節資源市場化應用場景,加快形成源網荷儲協同互動、多元主體公平競爭的發展格局,為新型電力系統安全、高效、靈活運行提供有力支撐。
四是強化市場運營全流程治理,全面提升統一電力市場治理效能。“十五五”時期,隨著電力市場交易規模持續擴大、市場銜接更加緊密、多元主體利益關系日趨復雜,對市場規則統一、運營協同高效、風險精準防控、技術系統支撐提出了更高要求。面向2030年基本建成目標,要持續健全市場規則體系,完善市場運營體系,強化市場技術支撐,加強市場風險防控,優化市場服務體系。健全“1+N”電力市場基礎規則體系,強化地方規則與國家規則的對接和統一。深化電力價格機制改革,探索跨省區專項工程實行兩部制或單一容量制輸電價格,落實支持新能源就近消納的價格機制,優化居民階梯電價制度,推廣居民分時電價機制。建立健全省間與省內市場協同運營、跨單位跨專業市場運營會商等長效機制,全面實現中長期、現貨市場按自然日連續交易,不斷提升市場運營規范化、數字化、智能化水平。堅持統籌發展和安全、統籌效率和公平、統籌市場建設和市場運營,充分發揮市場在資源配置中的決定性作用,更好發揮政府作用,為全國統一電力市場安全、高效、優質運行提供堅實保障。
全國統一電力市場建設已邁入新的歷史征程。面向“十五五”,我們將以習近平新時代中國特色社會主義思想為指導,深入貫徹黨的二十大和二十屆歷次全會精神,堅決落實黨中央、國務院決策部署,錨定2030年基本建成全國統一電力市場體系、初步建成新型電力系統目標,持續完善市場運營體系、健全運行機制、提升治理能力,推動統一電力市場建設再上新臺階,在服務國家能源安全、新型能源體系構建和經濟高質量發展中勇擔使命、再建新功。
2026/08/13
查看詳情
全鏈路管控鑄就出口競爭力:中國護欄生產、出口現狀與全產業鏈深度解析
護欄作為基建安防剛需品,涵蓋波形防撞護欄、勾花網、358 防爬護欄、庭院鋁藝護欄、光伏場區隔離欄等品類,是我國金屬制品出口核心板塊。依托完整鋼材加工、熱鍍鋅、成型、外貿物流產業鏈,中國長期占據全球護欄出口主導地位。本文從工廠全流程質量管控、當前出口市場現狀、上下游關聯行業聯動、行業機遇與痛點四大維度完整拆解行業全貌。
一、源頭嚴控:護欄出口產品全生產質量管控體系
海外客戶對護欄材質強度、防腐壽命、尺寸精度、合規認證要求遠高于國內內銷訂單,出口工廠普遍建立 “原材料 — 成型 — 防腐 — 檢測 — 包裝” 五道閉環質控,適配各國進口標準。
1. 原材料端:鋼材溯源,鎖定基礎性能
出口護欄主流基材為 Q235B、Q355B 熱軋帶鋼、方矩管,頭部工廠直接對接鋼廠簽訂直供協議,每批次附帶原廠材質證明 MTC,滿足中東 SASO、歐盟 EN、北美 AASHTO 材料追溯要求。
公路防撞護欄:嚴格管控屈服強度、抗拉強度,避免成型折彎開裂;
沿海 / 沙漠地區訂單:嚴控硫、磷雜質,適配高鹽、高溫腐蝕環境;
低價普通圍欄:區分國標與非標管材,杜絕薄壁料混充,規避海外清關抽檢不合格扣貨。
2. 成型加工:自動化保障尺寸精度,適配海外安裝標準
出口訂單多為定制尺寸、統一螺栓孔位,人工生產線誤差極易導致海外工地無法組裝,規模化出口廠全線搭載全自動輥壓、數控折彎、焊接流水線:
波形護欄板尺寸誤差控制 ±0.5–2mm,波高、孔距統一標準化;
網片護欄采用全自動點焊,焊點拉力達標,無虛焊、漏焊;
可按客戶 CAD 圖紙定制異形立柱、防攀爬折彎、防盜卡扣,適配歐美庭院、機場、光伏項目差異化需求。
3. 防腐工藝:出口核心競爭力,分區域定制涂層標準
防腐是海外采購商最核心考核項,不同氣候市場工藝標準分層明確:
東南亞多雨高濕:熱鍍鋅 + PVC 浸塑雙層防護,鋅層≥70μm;
中東、北非沙漠暴曬:熱浸鍍鋅層≥85μm,配套戶外聚酯噴塑,鹽霧測試 1000 小時無銹蝕;
歐美發達國家:執行 ASTM A123、歐盟鍍鋅標準,提供第三方鋅層測厚報告;
全產線配備在線鋅層檢測儀,杜絕薄鋅層、漏鍍次品流入出口訂單。
4. 出廠檢測與合規認證(出口必備門檻)
內銷僅需國標檢測,出口必須配套對應國別資質,缺少認證直接整柜扣留:
基礎物理檢測:萬能拉力試驗機、鹽霧試驗箱、涂層附著力測試儀,每批次留樣存檔;
交通防撞護欄:歐盟 EN1317 碰撞認證、美國 AASHTO 公路標準;
安防隔離網:歐盟 REACH 環保檢測、沙特 SASO 清關證書;
庭院護欄:美國 CPC/GCC 安全認證,區分成人圍欄與兒童防護欄兩套標準,防止海關處罰。
5. 標準化出口包裝
采用塑料膜包裹 + 實木托盤加固,標注客戶嘜頭、規格、批次,防止海運磕碰銹蝕;配件螺絲、卡扣獨立分裝,配套英文安裝說明書,適配海外工地開箱直接施工。
二、中國護欄出口行業整體現狀(2026 年行情)
1. 出口規模與市場格局
全國護欄年出口總量超 320 萬噸,出口額持續穩步增長,年增速維持 10%–12%,全球市場份額超 40%,是全球最大護欄生產與出口國。
核心市場分層
第一梯隊(占出口 65%):東南亞、中東、非洲(一帶一路主力市場)。基建項目集中,主打性價比波形護欄、勾花網、光伏圍欄,門檻適中、訂單量大;
第二梯隊:歐盟、澳洲。標準嚴苛,高附加值 358 防爬護欄、景觀鋁藝護欄為主,認證成本高、單品利潤更高;
第三梯隊:北美市場。法規碎片化,加州、德州本地測試要求,合規成本高,中小工廠涉足較少,頭部大廠主導供貨。
產品需求分化
基建類(波形防撞護欄、場區隔離網):占出口總量 70%,受益各國公路、鐵路、新能源光伏電站建設;
民用景觀類(鋁藝庭院護欄、泳池圍欄):歐美、澳洲需求穩定,定制化、美觀化溢價空間大;
高安防類(刀片刺繩、358 防爬網):機場、邊境、數據中心項目增量持續走高。
產業集群分布
河北衡水、山東冠縣:絲網、波形交通護欄核心產區,產能集中、物流直達天津港,主打大批量基建出口;
廣東佛山、浙江金華:鋁藝、不銹鋼景觀護欄集群,靠近深圳、寧波港口,主攻歐美民用高端市場;
江蘇、天津:大型鍍鋅加工配套基地,支撐全行業防腐產能供給。
2. 行業競爭格局
國內護欄行業集中度偏低,前十企業總市場份額不足 40%,呈現 “頭部大廠拿海外大型工程訂單、中小工廠做貿易商散單” 二元結構:
頭部出口企業:自建完整產線、全套國際認證、自有外貿團隊,對接海外總包工程商,批量大單、利潤穩定;
中小型加工廠:無完整認證、依賴外貿公司接單,主打低價標準化網欄,長期陷入價格戰,利潤率僅 5%–8%;
純貿易公司:無生產基地,外包代工,優勢是多品類整合、小單靈活出貨。
3. 當前出口核心利好
一帶一路沿線基建持續落地,中東 2030 愿景、東南亞路網改造、非洲港口園區建設持續釋放護欄長期訂單;
全球光伏、風電新能源擴張,光伏場區隔離護欄成為新增爆款品類,防腐年限要求 25 年以上,產品附加值提升;
國內完整產業鏈優勢:鋼材、鍍鋅、加工、物流一體化,綜合成本低于歐美本土制造 30%–50%,短期難以被東南亞、印度工廠替代。
4. 行業現存出口痛點
非關稅貿易壁壘加劇
歐盟 CBAM 碳關稅逐步覆蓋鋼鐵構件、EN 系列認證、REACH 化學管控推高檢測成本;美國各州標準不統一,無認證貨物扣貨、銷毀風險極高;
原材料價格波動沖擊利潤
護欄核心原料為鋼材、鋅錠,鋼價、鋅價月度波動直接壓縮毛利,中小工廠無鎖價能力,大單虧損風險突出;
低價內卷嚴重
大量無資質小廠用薄壁非標管材、薄鍍鋅層低價搶單,拉低海外客戶對 “中國制造” 品質印象,合規大廠議價被動;
物流與匯率風險
遠洋海運費浮動、港口擁堵、美元兌人民幣匯率波動,中小出口企業缺少遠期結匯對沖工具,侵蝕凈利潤;
環保生產門檻提升
熱鍍鋅屬于高污染工序,國內環保督查收緊,小型鍍鋅作坊關停,無自有鍍鋅線工廠交付周期拉長。
三、上下游關聯行業全鏈條聯動分析
護欄行業屬于典型中游金屬加工行業,上游綁定鋼鐵、熱鍍鋅化工,中游配套機械加工、檢測認證,下游聯動外貿貨代、港口物流、海外基建工程,各行業景氣度深度綁定。
(一)上游行業:決定成本與產能供給
鋼鐵行業(核心上游)
聯動邏輯:Q235/Q355 管材、帶鋼占護欄生產成本 60% 以上,鋼廠減產、原料漲價會直接推高護欄 FOB 報價;
行情傳導:鋼鐵行業產能過剩周期,護欄出口訂單利潤增厚;鋼鐵限產、鐵礦石漲價時,出口企業接單謹慎,長單鎖價需求上升;
行業影響:大型護欄廠與鋼廠長期合作鎖定原料,抗風險能力遠強于小型加工廠。
熱鍍鋅、噴塑防腐化工行業
鋅錠是鍍鋅核心原料,鋅價波動直接改變防腐成本;環保涂料、塑粉適配歐美環保法規,REACH 受限化工原料無法用于出口產品;
產業綁定:獨立鍍鋅加工廠是中小護欄廠剛需配套,鍍鋅廠環保停產會直接導致全區域出口訂單延期交付。
五金配件行業
立柱螺栓、防盜卡扣、塑料防水蓋等配套小件,多由五金中小企業供應;配件尺寸不統一、材質生銹會導致整單海外售后投訴,出口工廠普遍定點長期五金供應商。
(二)中游配套服務行業:出口合規與交付的支撐
第三方檢測認證行業
各國清關、工程投標均需國際檢測報告,認證機構景氣度與護欄出口增速完全同步;歐盟、沙特、北美認證費用逐年上漲,成為出口企業固定支出。
數控機械制造行業
全自動折彎、點焊、輥壓生產線更新迭代,自動化設備普及大幅提升出口產能與尺寸精度;設備升級投入拉高行業準入門檻,淘汰純人工小作坊。
包裝、木制品托盤行業
出口海運實木托盤需 IPPC 熏蒸標識,海外對木質包裝檢疫嚴格,包裝配套行業隨護欄出貨量同步增減。
(三)下游行業:決定海外訂單需求量
國際基建工程行業
各國公路、鐵路、機場、市政改造是護欄最大需求來源;中東、東南亞政府基建預算擴張時,波形護欄、安防隔離網訂單爆發;歐美基建放緩則民用庭院護欄成為增長主力。
新能源產業(光伏、風電)
近年新增核心下游,全球光伏電站大規模建設帶動場區隔離護欄需求爆發;該品類對防腐、抗風、防攀爬要求更高,產品溢價優于普通道路護欄。
海外房地產、園林景觀行業
歐美獨棟住宅、景區、泳池配套鋁藝、不銹鋼景觀護欄,需求受當地居民消費能力、地產景氣度影響,訂單偏小批量、多款式定制。
外貿貨代、國際物流行業
天津、青島、寧波、佛山港口貨代企業深度綁定護欄出口;40 尺高柜裝載量、海運費、航線時效直接影響企業報價競爭力;內陸護欄產區依賴內陸拖車 + 港口海運聯運,物流成本占出口總成本 8%–15%。
跨境貿易、海外分銷行業
海外建材批發商、跨境 B2B 平臺是中小工廠主要獲客渠道;海外分銷商更看重穩定交期、全套單證、一站式供貨能力,推動護欄工廠向多品類綜合供應商轉型。
四、行業長期發展趨勢與企業破局方向
產品高端化、定制化替代低價走量
單純標準網欄價格戰空間持續壓縮,具備 EN、SASO、AASHTO 全套認證、可提供項目整體方案的工廠,能切入海外大型基建總包訂單,提升單品利潤率;光伏、高安防 358 護欄等高附加值品類將持續擴容。
綠色低碳生產成為出口硬性門檻
歐盟碳關稅逐步覆蓋鋼鐵制品,未來低能耗鍍鋅、可回收鋼材、無鉛環保涂層將成為出口標配,提前布局低碳產線的企業將搶占歐美市場先機。
產業鏈一體化是核心競爭壁壘
自有鋼材采購、自動化成型、配套鍍鋅、自有外貿團隊、一站式物流報關的全鏈條工廠,可有效對沖原料、物流、認證多重風險,抵御行業周期波動。
市場布局多元化,分散貿易風險
過度依賴單一市場風險極高,頭部企業同步布局一帶一路新興市場 + 歐美高端市場;新興市場走量穩定現金流,發達國家高利潤訂單拉高整體盈利水平。
數字化賦能出口全流程
采用 CAD 快速出圖、線上訂單溯源、批量鹽霧檢測數字化存檔,適配海外客戶快速定制、工程投標資料交付需求,縮短訂單溝通與生產周期。
結語
中國護欄產業依托完整上下游配套,在全球出口市場具備不可替代的成本與產能優勢,但行業正從粗放低價競爭轉向品質、合規、全鏈路服務的綜合競爭。上游鋼鐵、鋅錠原料波動、國際貿易技術壁壘是全行業共同挑戰,而全球基建、新能源擴張持續釋放長期需求。對出口生產企業而言,夯實生產全流程質量管控、完善國際合規認證、打通上下游資源整合,才能在全球貿易格局中持續鞏固競爭力。
2026/08/05
查看詳情
交通運輸部:“十五五”時期總體目標是基本建成現代化綜合交通運輸體系
交通運輸部:“十五五”時期總體目標是基本建成現代化綜合交通運輸體系
7月21日,國務院新聞辦公室舉行“開局起步‘十五五’”系列主題新聞發布會,介紹加快建設交通強國、完善現代化綜合交通運輸體系有關情況。據介紹,“十四五”期間,我國完成交通固定資產投資18.8萬億元,國家綜合立體交通網里程超過600萬公里,“6軸7廊8通道”主骨架建成率達91%。我國綜合交通基礎設施規模體量已穩居全球第一梯隊,高速公路通車里程達19.9萬公里。5年新改建農村公路超77萬公里、總里程達到470萬公里,具備條件的鄉鎮和建制村全部實現通客車。交通運輸部副部長徐成光表示,“十五五”時期是基本實現社會主義現代化夯實基礎、全面發力的關鍵時期,我國交通運輸發展進入新的發展階段。貫徹落實黨中央、國務院決策部署,總體目標是基本建成現代化綜合交通運輸體系,關鍵詞是“一網四化”。其中,一網,就是通過做優增量、提質存量,厚植設施網絡優勢,補齊網絡發展短板,建設現代化高質量的國家綜合立體交通網。四化,就是緊扣交通運輸現代化發展要求,加強一體化融合,強化安全化提升,突出數智化升級,注重綠色化轉型。圍繞上述目標,重點抓好如下工作:在完善基礎設施布局方面。重點是推進跨區域跨流域大通道建設,推動國家綜合立體交通網主骨架建成率提升至95%,持續完善鐵路、公路、水運、民航、郵政快遞等基礎設施網絡,加快建設物流網。到2030年,交通運輸基礎設施網絡覆蓋廣度、通達深度和國際互聯互通水平將進一步提高,快速網、干線網、基礎網將實現功能互補、銜接高效,我國的綜合交通基礎設施體系將繼續保持全球領先水平。在優化交通運輸結構方面。重點是推進交通基礎設施更新和數智化改造,到2030年實施8萬公里左右的設施改造。實施新一輪農村公路提升行動,新改建農村公路50萬公里。在加強系統集成融合方面。重點是完善現代化都市圈綜合交通運輸體系,實施都市圈城際通勤效率提升工程,加快建設20個?國際性、80個?全國性綜合交通樞紐城市。實施多式聯運攻堅、打通堵點卡點行動,力爭用5年時間推動1000個左右主要貨運節點提升多式聯運功能。在提升安全韌性水平方面。重點是健全多元化、韌性強的國際運輸通道體系,實施公路安全韌性提升工程,強化水路交通安全保障能力,提升行業安全治理能力。在強化科技創新賦能方面。重點是實施“人工智能+交通運輸”行動,打造數智交通走廊。在推動綠色低碳轉型方面。重點是加快新能源重卡規模化應用,建設“零碳”公路、水路運輸通道。在深化體制機制改革方面。重點是深化綜合交通運輸體系改革,加快建設統一開放的交通運輸市場。在辦好交通為民實事方面。將謀劃實施高速公路易擁堵路段“微改造”、提升高速公路服務區服務品質、加快內河水上服務區建設、加快推廣“手機+”無卡便捷通行、打造精品自駕旅游公路、擴大小微型客車租賃點覆蓋面。今后五年,交通運輸部將扎實推進“十五五”交通運輸規劃的實施,統籌推進重大戰略任務、重大工程項目、重大政策舉措,一步一個腳印抓好各項任務落地落實。展望到2030年,基本建成交通強國取得決定性進展,我國現代化綜合交通運輸體系將更加完善,“人享其行、物暢其流”的美好愿景將加快實現。重點抓好四類通道建設,提升三個方面水平關于“十五五”期間如何推進國家綜合立體交通網主骨架建設,徐成光表示,在看到取得成就的同時,戰略骨干通道的貫通性、一體化協同能力、跨區域流通效率、鏈接國際國內市場能力等方面還存在短板和弱項。“十五五”期間,交通運輸部將繼續推進跨區域跨流域大通道建設,優化空間布局、打通經濟循環大動脈,推動區域均衡發展。目標是到2030年,國家綜合立體交通網主骨架建成率由現在的91%提升到95%,重點是抓好四類通道的建設:一是沿邊沿海沿江大通道。主要是建成沿海高速鐵路,推進沿邊國道貫通和提質改造,全面貫通沿邊國道219線、國道331線陸路戰略骨干通道和沿海國道228線骨干通道,這3條通道將形成一個貫通國家沿邊沿海的“黃金大外環”,這個大外環將是國家沿邊沿海的大通道,也是重要的旅游通道、資源開發通道、穩邊固邊通道。沿江方面,重點是加快構建長江綜合立體交通走廊,全面建成高標準沿江高速鐵路,實施三峽水運新通道等一批重大工程。二是出疆入藏通道。著眼邊疆穩定和興邊富民,著力解決通道韌性不強、保通保暢能力不足的短板,高標準推進川藏鐵路雅安至林芝段建設,建設新藏鐵路東、西段工程,加快構建“一軸兩翼多聯”的疆煤外運通道。三是西部陸海新通道。主要是圍繞形成“陸海內外聯動,東西雙向互濟”的開放格局,加快貫通主通道,增強北部灣國際門戶港的樞紐功能,推動平陸運河在今年9月正式通航試運行。四是跨江跨海跨灣通道。重點實施滬甬跨海通道、獅子洋通道等一批重大工程,強化跨長江、跨珠江以及跨杭州灣等通道的聯系,支持國家重大區域發展戰略實施。在推進跨區域跨流域大通道建設的過程中,還將重點提升三個方面的水平:一是提升綜合交通樞紐城市功能。加快建設20個國際性、80個全國性綜合交通樞紐城市,分級分類提升樞紐城市集聚輻射能級,著力提升跨方式銜接轉換效率和一體化服務能力。二是推進交通基礎設施更新和數智化改造。實施8萬公里左右交通基礎設施更新和數智化改造,使更新改造的投資占交通固定資產投資的比重到2030年達到50%左右,力爭以較少的資金、土地等要素的投入,促進現有設施功能完善、效率提升、韌性增強、綠色低碳,達到“一次更新、全方位提升”的目的。三是健全多元化、韌性強的國際通道體系。完善全球國際海運干線網絡,加強與全球主要航空貨運樞紐節點的連通,優化完善海外港口等境外關鍵樞紐,提升我國國際物流供應鏈的安全韌性水平。
2026/07/30
查看詳情
中能觀察 | 分布式光伏“躺賺”模式難以為繼
在浙江海寧尖山新區,一家汽車零部件制造企業的屋頂上,數千塊深藍色光伏板在陽光直射下熠熠生輝。這里不僅是該企業的“綠色發電廠”,更是一個實時參與電力市場交易的“獨立市場主體”。當正午陽光最強、發電能力最大時,該企業不僅能滿足自身用電需求,還能將多余的電量直接出售,甚至在電價高企的用電高峰時段,通過智慧能源管理系統調整生產線,將原本儲存的電能高價賣出。這并非科幻場景,而是中國分布式光伏深度參與電力市場的真實寫照。隨著“雙碳”目標的推進,以分布式光伏為代表的新能源正從電力系統的“配角”逐漸走向“主角”。當陽光變成可以交易的商品,當千家萬戶的屋頂變成微型電廠,這場由分布式光伏掀起的能源革命,正在電力市場引發深刻的結構性變革。從“全額上網”到隨行就市過去,分布式光伏的商業模式簡單而清晰:發電,上網,拿補貼。光伏板發出的電要么自用,要么以固定的標桿電價賣給電網,業主無需關心電力市場的波動。然而,隨著補貼退坡和電力市場化改革的推進,這種“躺賺”模式開始難以為繼。轉折點出現在2021年。國家發改委、國家能源局密集出臺政策,明確提出要推動分布式光伏參與市場交易。特別是《關于進一步完善分時電價機制的通知》和《電力現貨市場基本規則(試行)》的發布,為分布式光伏打開了市場化交易的大門。2023年,浙江海寧尖山新區在全國率先探索“以分布式電源為主、用戶積極參與、源網荷儲協調互動”的新型電力系統。在這里,分布式光伏不再僅僅是發電設備,而是成為了一個個靈活的“虛擬電廠”,通過聚合商的統一調度,參與電網的削峰填谷和輔助服務。截至2026年3月底,全國光伏發電裝機容量達到12.4億千瓦,同比增長31.2%,其中分布式光伏5.54億千瓦,占光伏總裝機的45%。如此龐大的裝機規模,如果繼續沿用傳統的“全額收購”模式,將給電網帶來巨大的消納壓力,也難以體現新能源的綠色價值。因此,推動分布式光伏參與市場,既是政策導向,也是現實必然。南方電網廣西電網公司電力調控中心調度科經理陳新凌,在接受媒體采訪時曾指出,在新能源大規模、高比例發展態勢下,新能源非競價模式與電力市場“不匹配”的矛盾逐漸顯露,易導致市場運行和電網調度銜接不暢、新能源消納水平不高,甚至影響電網安全穩定,凸顯分布式光伏入市需完善機制銜接的重要性。收益模式的多元化重構對于分布式光伏的投資者和業主而言,參與市場最直接的吸引力在于收益模式的重構。過去,收益主要來自“度電補貼+標桿電價+節省的電費”;而在市場化交易下,收益來源變得更加多元和復雜。直接交易溢價。在電力現貨市場中,電價是實時波動的。一般來說,白天陽光充足時,光伏發電量大,但此時如果用電需求不高,電價可能較低;而傍晚太陽落山后,光伏發電減少,但用電高峰到來,電價往往飆升。通過智慧能源管理系統,分布式光伏項目可以配置儲能設備,在電價低時充電,電價高時放電,從而賺取差價。以山東為例,作為全國分布式光伏裝機第一大省,山東的電力現貨市場試點已經讓不少工商業光伏用戶嘗到了甜頭。2023年夏季,山東電力現貨價格在高峰時段一度突破1.5元/千瓦時,而當時的燃煤發電基準價僅為0.39元/千瓦時。那些配置了儲能的工商業光伏項目,通過“低儲高發”,單日收益率大幅提升。綠電環境溢價。除了電能量價值,分布式光伏發出的“綠電”還具有環境價值。隨著全國綠證交易市場的建立和碳市場的逐步完善,綠電的環境溢價正在顯現。綠證是國家對發電企業每兆瓦時非水可再生能源上網電量頒發的唯一電子憑證。擁有綠證,就意味著擁有該電量的環境權益。對于出口型企業或有ESG要求的跨國公司而言,購買綠電或綠證是其實現碳中和目標的重要途徑。2023年,國家能源局核發了首批綠色電力證書,明確分布式發電項目也可以申請綠證并參與交易。這意味著,分布式光伏業主除了賣電,還可以賣“綠色屬性”。雖然目前綠證交易價格相對較低,但隨著碳約束的加強,綠電的環境溢價有望持續走高。來自山西的一位業內人士表示,分布式光伏入市后,“自發自用、余電上網”模式的優勢得以充分發揮,其環境價值可通過綠電交易、綠證申領實現有效變現。輔助服務收益。當分布式光伏裝機規模達到一定比例后,電網的穩定性面臨挑戰。光伏發電的波動性(如云層遮擋導致出力驟降)需要其他電源快速響應來平衡。因此,電網開始向火電、儲能等靈活性資源購買“輔助服務”,如調峰、調頻、備用等。在廣東等地的電力市場中,已經出現了分布式光伏聚合商參與調頻輔助服務市場的案例。通過聚合多個屋頂光伏和儲能系統的調節能力,聚合商可以像傳統火電廠一樣,響應電網的調度指令,從而獲得輔助服務補償。這種收益雖然不穩定,但單次補償金額較高,是分布式光伏收益的重要補充。電網、用戶與政策的三角平衡盡管前景廣闊,但分布式光伏深度參與市場并非一帆風順。在技術、經濟和制度層面,依然面臨著諸多挑戰。電網承載力的“天花板”。分布式光伏的大規模接入,對配電網的承載力帶來嚴峻考驗。傳統的配電網是“無源”的,設計初衷是將電能從變電站單向輸送到用戶。而當大量分布式光伏接入后,配電網成為“有源”配電網,電能流動方向變得復雜多變,可能出現局部電壓過高、潮流倒送等問題。2023年,河南、河北等地曾出現因分布式光伏接入過多導致配電網過載,部分區域不得不限制新增光伏接入的情況。國家能源局為此專門發文,要求各地開展配電網承載力評估,并根據評估結果合理安排分布式光伏的開發時序和規模。要突破這一瓶頸,需要對配電網進行大規模的智能化改造,使其具備更強的感知、控制和調節能力。但這需要巨額投資,且投資回報機制尚不明確。市場機制的“摩擦力”。目前的電力市場規則,大多是為大型集中式發電廠設計的。分布式光伏單體規模小、數量龐大、分布分散,直接參與市場交易面臨高昂的交易成本和復雜的操作門檻。北京大學能源研究院氣候變化與能源轉型項目高級分析師吳迪表示,分布式光伏參與電力市場面臨多重挑戰,其核心問題在于市場機制與分布式光伏“小、散、亂”的特性存在“水土不服”。例如,參與電力現貨市場需要具備實時數據傳輸、自動發電控制等技術能力,這對于單個工商業屋頂光伏來說,成本過高。因此,目前的主流模式是通過“聚合商”將多個分布式光伏項目打包,形成規模效應后參與市場。然而,聚合商模式也帶來了新的問題——利益如何分配?風險如何分擔?如果聚合商因調度不當導致電網事故,責任如何界定?這些問題都需要在實踐中逐步探索和完善。清華大學能源互聯網創新研究院副院長高峰指出,當前的電力市場機制在準入門檻、計量結算、信息披露等方面,對分布式資源還不夠友好。未來需要建立更加精細化、顆粒度更小的“微市場”規則,降低分布式資源的參與門檻。業內專家唐程輝則提出,分布式光伏順利參與市場,需要解決政策法規、市場機制、主體管理等多方面問題。補貼拖欠與政策預期。盡管市場化是大勢所趨,但目前的電力市場機制尚不成熟,電價波動風險較大。對于許多依賴補貼生存的存量分布式光伏項目而言,直接推向市場意味著收入的不確定性增加。特別是對于早期建設的戶用光伏項目,其經濟模型是建立在固定電價和補貼基礎上的。一旦補貼拖欠問題未解決,又強行推向市場,可能會引發業主的抵觸情緒。因此,如何在市場化改革中保護存量項目的合理收益,是政策制定者必須考慮的問題。當然,“136號文”明確的新老劃斷政策,也在一定程度上慮及了類似問題。數字生態塑造未來能源圖景未來,分布式光伏參與市場的深度和廣度將持續拓展。一個以分布式光伏為核心,融合儲能、電動汽車、智能負荷的數字能源生態正在形成。虛擬電廠的崛起。虛擬電廠并非實體電廠,而是通過先進的物聯網、大數據和人工智能技術,將分布式光伏、儲能、可調節負荷等分散的能源資源聚合起來,形成一個可以統一調度和交易的“云端電廠”。在德國等歐洲國家,虛擬電廠已經發展得相當成熟。在中國,隨著分布式光伏規模的擴大,虛擬電廠也將成為主流。對于電網而言,虛擬電廠是重要的靈活性資源;對于業主而言,虛擬電廠是參與市場的“經紀人”,幫助其實現收益最大化。數字技術的賦能。區塊鏈技術可以確保綠電交易的溯源和確權,讓每一度綠電都有“身份證”;人工智能算法可以精準預測光伏發電量和電價走勢,優化充放電策略;邊緣計算技術可以讓分布式光伏具備本地自治能力,在電網故障時快速孤島運行,提高供電可靠性。中國電力企業聯合會黨委書記、常務副理事長楊昆強調,數字技術已從“支撐工具”升級為新型電力系統的核心引擎,驅動調度、運維、交易全鏈條智能化,破解新能源消納與系統平衡難題。國家能源局原監管總監黃學農表示,電力行業要聚焦人工智能、大數據等數字技術與電力融合的原創性、顛覆性技術攻關,突破智能電網、源網荷儲協同互動等關鍵技術,把握數字創新主動權,搶占未來發展制高點。中國工程院院士、清華大學教授韓英鐸強調,數字化是構建新型電力系統的關鍵支撐。只有通過數字技術,才能實現對海量分布式資源的精準感知、預測和控制,讓“不可控”的新能源變得“可觀、可測、可控”。未來的分布式光伏將不再是單一的發電設備,而是綜合能源系統的一部分。光伏+儲能+充電樁+氫能+建筑節能,將為用戶提供一站式能源解決方案。在這種模式下,光伏的收益不僅來自賣電,還來自通過提高能源利用效率、降低用能成本而實現的節約。分布式光伏參與市場,是一場深刻的能源革命。它不僅改變了電力的生產方式和交易模式,更重塑了能源生態中的利益格局。從千家萬戶的屋頂到龐大的電力網絡,從固定的標桿電價到波動的市場交易,陽光正被賦予新的價值。當陽光變成可交易的資產,當每一個屋頂都成為能源的生產者和交易者,我們距離一個清潔、高效、智能的能源未來,便又近了一步。
2026/07/22
查看詳情
表面處理車間怎么管?
裝行業數字化滲透率不足5%:表面處理車間如何從經驗驅動轉向數據驅動
中國涂裝行業市場規模超過3000億元,覆蓋汽車、家電、建材、機械等30余個細分領域。一個長期被忽視的數據是:涂裝環節中,表面處理工序的數字化滲透率不足5%,而同期沖壓環節約為35%,焊接環節約為25%。超過1200條涂裝生產線仍在依賴紙質工單、Excel表格和微信群管理日均數十萬平米的表面處理作業。這種”經驗驅動”模式的代價正加速顯現。行業調研數據顯示,涂裝車間技術人員的年均流失率超過18%,每流失一名資深工藝員,企業平均需要6至8個月重建該崗位的知識體系。更隱蔽的損失來自質量事故——因工藝參數偏差導致的涂裝缺陷約占全部質量問題的40%,而數據缺失使80%以上的缺陷根因無法追溯。當沖壓線已實現全自動化、焊接車間部署數字孿生時,表面處理車間仍在依賴”老師傅的經驗”。這不僅是技術落差,更是每年數以百萬計的隱性運營成本。
表面處理車間的六大管理頑疾
表面處理是涂裝質量的決定性環節。一條典型的汽車零部件涂裝線,每天需要管理數十種化學品濃度、跟蹤上百個工藝參數、協調多班組設備點檢與排產——管理復雜度遠超一般制造工序。帝業化學在對800余家化學品用戶、1200余條涂裝生產線的長期服務中,總結出表面處理車間普遍存在的六大管理頑疾:
知識斷層
資深工藝員的調參邏輯、異常處置經驗保存在個人腦中,離職即流失。新員工依靠”傳幫帶”成長,獨立上崗周期長達12至18個月,試錯成本極高。
數據孤島
化學品添加記錄、設備運行參數、質量檢測結果分散在不同人員的筆記本和個人電腦中,未形成可追溯的工藝數據鏈。管理層看到的永遠是滯后的、碎片化的信息。
檔案缺失
多數企業缺乏系統化的產品工藝檔案。同一批次的來料信息、前處理參數、電泳條件、固化溫度等關鍵數據未建檔,質量問題發生后無法溯源,同類缺陷反復出現。
管理真空
表面處理過程缺乏專門的數字化管理工具,管理人員依賴現場巡查和口頭匯報。一條涂裝線每天產生數千個數據點,能夠被記錄和分析的不足5%。
協作低效
跨班組、跨部門的異常響應依賴微信群和電話,責任界定模糊,處置過程無留痕。同一異常平均重復發生2.3次才能徹底解決。
產能浪費
排產依賴人工經驗,工單設計與實際產能匹配度低,涂裝線實際稼動率普遍低于70%,設備閑置與交付延誤并存。
為什么通用MES在表面處理車間”水土不服”
面對上述痛點,部分企業嘗試引入通用型MES,結果往往事倍功半。
通用MES面向標準化制造流程設計,對表面處理行業的專業需求覆蓋嚴重不足。表面處理涉及化學品濃度動態管理、多工序工藝參數聯動、環境條件實時監控等專業場景,通用MES的標準工藝建模無法支撐。一家華南汽車零部件企業投入逾200萬元部署通用MES,最終僅實現基礎數據采集,核心工藝管理仍需線下完成——系統淪為”電子臺賬”。
更深層的矛盾在于架構邏輯。通用MES將表面處理視為孤立的工序節點,忽略了它與化學品管理、在線分析儀器、質量檢測設備的深度聯動需求。表面處理的質量閉環,需要化學品供應、在線分析、工藝管控、質量追溯四個環節的數據貫通——這正是行業專屬解決方案不可替代的原因。
SurfaceSync:化學品+儀器+軟件三位一體的質量閉環
帝業SurfaceSync是國內首個面向表面處理行業的MES協同平臺。依托帝業化學在高性能前處理化學品領域(內資排名第一)和表面處理在線分析儀器領域(全球排名第一)的產業積累,SurfaceSync構建了”化學品+儀器+軟件”三位一體的獨特架構。
平臺以”人、機、料、法、環、測”為管理框架,通過”定人、定崗、定責、定量”四項原則,將表面處理作業從經驗依賴型轉變為流程驅動型。發展路徑遵循六個遞進階段:流程化→標準化→規范化→可視化→數據化→智能化,每一階段對應明確的運營指標提升。
與通用MES的本質差異在于:SurfaceSync不是從零開發的軟件產品,而是建立在1200余條涂裝線服務經驗、300余臺在線儀器部署實踐、5000萬㎡/月處理面積數據驗證之上的行業know-how數字化成果。
11大核心模塊的商業價值
SurfaceSync包含11個核心功能模塊,覆蓋表面處理車間的全業務流程管理。
產品工藝檔案模塊。
實現來料信息、前處理參數、電泳條件、粉末規格、設備配置、包裝要求、質量標準的全維度建檔與版本管理。工藝文件檢索時間從平均30分鐘縮短至3分鐘,新人獨立上崗周期壓縮60%。
智能排產模塊。
基于物料齊套性、人員技能矩陣、設備實時狀態自動優化排產方案。某家電涂裝企業應用后,產線稼動率從68%提升至84%,月度交付準時率提高22個百分點。
設備點檢保養模塊。
覆蓋涂裝線、噴涂設備、純水系統、廢水處理、廢氣處理等全類型設備,內置SOP指引和分級異常處置流程。設備非計劃停機時間平均減少35%,維修響應時間從小時級縮短至分鐘級。
化學物理點檢模塊。
集成前處理化學品參數監控、涂料參數追蹤、烘干固化條件驗證,自動分配點檢任務并生成作業指導書。點檢漏檢率從15%降至2%以下,參數異常發現時間縮短80%。
質檢管理模塊
從來料質檢到成品質檢的全流程數字化,支持檢驗標準留檔、任務自動下發、檢測報告自動生成、不合格品閉環處置。質量數據完整性從不足50%提升至95%以上,質量審核周期縮短70%。
異常協同模塊
任何異常事件自動分配責任人,限時響應、過程留痕、經驗沉淀至知識庫。異常閉環處理時間平均縮短65%,重復性問題發生率下降40%。
成本管理模塊
化學品消耗、能源使用、人工投入、維修保養費用全維度歸集與多維度分析。某汽車零配件企業上線后,單平米涂裝化學品成本下降12%,年度能源費用節約8%。
分析儀表盤
實時呈現產能利用率、質量合格率、成本結構、設備OEE等關鍵運營指標,支持自定義看板與自動預警。管理層從”周會看報表”轉變為”日級看數據、小時級響應”。
行業知識庫
整合300余家專業供應商數據、4家頂級設計院工藝標準、8家國內外先進企業實踐經驗、22位行業專家方法論、240余本專業書籍及1600余篇行業論文——構成表面處理領域目前最系統的數字化知識資產。
行業AI模塊。
基于知識庫與產線數據,提供性能質檢輔助判斷、工藝數據異常自動診斷、工藝參數迭代優化三項能力。當在線分析儀檢測到化學品濃度偏移趨勢時,AI系統自動匹配歷史最優調整方案并推送至責任人,將被動響應轉變為主動預防。。
電子看板與培訓系統。
車間運營數據實時可視化,結合結構化作業指導書,構建從入職到上崗的標準化培訓體系。新員工實操能力達標時間從平均12個月縮短至3個月,企業培訓成本降低50%以上。投資回報與實施路徑
SurfaceSync提供三個版本,企業可根據數字化成熟度分階段部署。
基礎版聚焦工藝檔案數字化、工單流程化和數據可視化,適合首次導入MES的中小企業。典型投資回報周期為6至9個月,主要通過減少紙質流程錯誤、縮短文件檢索時間、提升新人培訓效率實現。
增強版在基礎版之上增加智能排產、成本分析和異常協同功能,面向年產值5000萬元以上或擁有多條涂裝線的企業。平均可實現年化運營成本降低8%至15%,質量缺陷率下降20%至30%。
專業版實現與在線分析儀、PLC設備的全面對接,構建完整的數據采集與閉環控制體系,適用于對質量追溯有嚴格要求的汽車零部件、高端家電等行業客戶。一條年產50萬㎡的涂裝線,通過專業版實現稼動率提升10個百分點、質量缺陷率下降30%、化學品消耗降低12%,年化綜合收益可達80至120萬元,投資回報周期不超過12個月。
實施周期方面,基礎版從啟動到上線通常為4至6周,增強版為8至12周,專業版根據硬件對接復雜度為12至16周。帝業化學提供從需求診斷、方案設計、系統部署到人員培訓的全流程實施服務,確保每一階段都有明確的交付物和驗收標準。
結語
表面處理車間的數字化轉型,不是”要不要做”的選擇題,而是”用什么方案做更有效”的方法論問題。通用MES無法解決行業特有的工藝復雜性,而SurfaceSync的價值核心在于將帝業化學25年行業積累——1200條涂裝線的服務實踐、5000萬㎡/月的處理驗證、300臺在線儀器的部署經驗——轉化為可復用、可量化的數字化管理能力。
從”人管人”到”系統管流程”,從”事后追溯”到”事前預防”,從”經驗驅動”到”數據驅動”——這不僅是管理工具的升級,更是表面處理車間運營范式的轉變。
如需了解SurfaceSync如何為您的涂裝車間定制數字化轉型方案,請聯系帝業化學解決方案團隊,獲取免費的產線數字化成熟度評估與ROI測算報告。
2026/07/15
查看詳情
我國將重點聚焦“三個新”建設新型電網
新型電網是社會高度關注的“六張網”之一,中央部署統籌推進水網、新型電網等“六張網”建設,而新型電網是新型能源體系核心支撐。6月26日,在國務院新聞辦公室舉行的新聞發布會上,國家能源局電力司司長杜忠明介紹,黨的十八大以來,我國電網發展取得了舉世矚目成就,建成全球新能源并網規模最大的電網,也是輸電電壓等級最高、輸電能力最強的大電網,這張大電網承載了每年超過10萬億度用電量,始終保持安全穩定運行。目前,全國220千伏及以上輸電線路長度超過了百萬公里,新能源并網規模超過了18億千瓦,建成24條特高壓直流大動脈,西電東送規模達到了3.4億千瓦,越來越多西部綠電正在通過這張大電網“閃送”至東部負荷中心。新型電網是國家布局“六張網”重大基礎設施的重要組成部分,也是新型能源體系建設和新型電力系統的重要載體。杜忠明認為,我國建設新型電網可以更加有力促進新能源的開發與消納、更加靈活支撐算力高速發展、更加可靠保障新興產業供電質量、也可以更加高效滿足電動汽車充電需求。目前,國家能源局正在按照黨中央、國務院統一部署,加快研究制定新型電網建設實施方案,加快打造安全可靠、綠色低碳、堅強韌性、智能靈活的新型電網,“十五五”全國電網固定資產投資將達到5萬億元以上。杜忠明表示,下一步,我國將重點聚焦“三個新”。第一個“新”,是完善電網新架構。要著力構建主干電網、配電網和微電網協同發展的新型電網平臺,強化電網安全韌性,守牢大電網安全運行底線。“十五五”期間,我國將新增投產15回特高壓直流綠電大通道,西電東送規模超過4.2億千瓦。同時,建成6個以上互濟工程,提升電力互濟能力約4000萬千瓦,推動配電網數智化升級改造,加快智能微電網發展,升級充電網絡,推動車網互動,加快大功率充電設施和電動重卡充換電設施建設,支撐保障超過1.1億輛電動汽車的充電需求。第二個“新”,是攻關突破關鍵新技術。要加快構網型技術、長時儲能技術、100%新能源大基地輸電技術等創新應用,實施“人工智能+電網”工程,給電網裝上智慧的“大腦”。第三個“新”,是推出更多更好新服務。“十五五”期間,要持續優化新能源接網送出服務,大幅增強系統的調節能力。到2030年,新型儲能規模達到3億千瓦,服務保障28億以上新能源高水平消納。加強算電協同,服務支撐智算、通算、超算等不同特性的算力用電需求。有效提升供電質量,推進供電服務普惠化,加快實現從“用上電”到“用好電”“用綠電”的轉變。(中國工業報記者 孟凡君)
2026/07/10
查看詳情
光伏能耗能效國標發布 筑牢光伏產業綠色發展底線
記者從工業和信息化部獲悉,今天(7月2日),三項光伏領域強制性國家標準正式批準發布,圍繞硅料、硅片、光伏組件、逆變器全鏈條劃定能耗能效剛性約束,以標準化手段完善光伏產業鏈綠色管控體系,為新能源產業高質量發展提供制度支撐。工業和信息化部聯合國家發展改革委、國家市場監督管理總局發布《硅單晶單位產品能源消耗限額》《晶體硅光伏組件和逆變器能效限定值及能效等級》《硅多晶和鍺單位產品能源消耗限額》三項光伏能耗能效強制性國家標準,覆蓋多晶硅、硅片、組件、逆變器等光伏產業鏈關鍵環節,分等級設定相關產品能耗能效指標,嚴控各環節高耗能低效產能;針對組件,創新納入耦合環境應力衰減率評價指標。據了解,三項標準系統銜接、協同發力,既提高光伏產品綠色準入門檻,促進光伏產業轉型升級;又統一全鏈條能耗能效核算規則,促進光伏這一綠色能源更加綠色低碳。下一步,行業有關組織將加快推動標準的宣貫解讀及應用實施,以剛性標準夯實我國光伏全球產業競爭力,支撐能源綠色低碳轉型與“雙碳”目標落地。
2026/07/03
查看詳情
光伏應用新場景賦能中國綠色轉型
農家屋頂成為“陽光銀行”、城市高架橋戴上“太陽帽”、高速公路服務區變身“零碳工廠”……在中國,光伏應用場景持續創新,不再局限于集中式電站的形態,而是深度嵌入鄉村民居、城市建筑、交通路網等廣闊空間,助力中國綠色低碳轉型發展。走進位于陜西省西安市長安區的魏寨村,一棟棟民房的屋頂上齊整鋪展著一排排光伏板,夏日的烈陽打在上面折射出縷縷微光。受益于光伏源源不斷轉化來的綠色電能,魏寨村村民魏康利感慨地說:“以前冬季取暖要花3600多元,現在光伏板自發自用,取暖零成本。”西安地處北緯34度優質光照帶,日照時長充足,發展光伏產業擁有得天獨厚的自然稟賦。近年來,當地持續推廣千村萬戶“光伏+”鄉村振興示范項目,讓越來越多百姓享受到光伏發電帶來的實惠與便利。與此同時,在一些南方鄉村的屋頂,適配民居改造的定制化光伏陽光棚悄然興起、逐漸替代老舊簡易棚頂。這種光伏陽光棚兼具擋風防雨、隔熱降溫及常年發電的功能,以低成本投入、長期性收益的優勢,讓鄉村閑置屋頂成為農戶增收的綠色資產。從民居屋頂到高速路橋,光伏設施創新落地場景正不斷拓展。去年底,位于西安城區的一條主線高架橋建成通車,與傳統高架橋不同,這座橋戴上了一頂會發電的“太陽帽”。這座頭戴約9600平方米“太陽帽”的高架橋,搭載的是由中國光伏企業隆基綠能制造的一款防眩光光伏組件。依托這套綠色裝備,橋梁每年可清潔發電約195萬千瓦時,同步實現每年減少二氧化碳排放1900噸。除了城市橋梁,中國多地高速公路正“盤活”邊坡、收費站、匝道空地、服務區屋頂等閑置空間,規模化布局光伏設施,讓交通閑置空間變身綠色產能陣地。在陜西眉縣高速公路服務區,屋頂、停車棚、閑置土地上,鋪滿了深藍色的光伏板。這座不久前投入使用的“風光儲多能互補聯供一體化零碳智能服務區”,年發電量可達259萬千瓦時,實現24小時綠電全覆蓋。數據顯示,今年4月,陜西高速公路路域分布式光伏發電項目單月發電量達1485.46萬千瓦時。該項目自2024年11月初首次并網發電至今,總發電量突破1億千瓦時大關,減少二氧化碳排放約8.3萬噸、等效于植樹造林約70萬棵。
得益于光伏應用場景的拓寬延伸,“光伏+農業”“光伏+旅游”等新業態在廣闊鄉村蓬勃興起,為鄉村產業發展注入綠色動能,為村民穩定增收開辟新路徑;城市版圖上,光伏融入城市肌理,光伏建筑一體化、光伏充電樁等綠色設施廣泛落地,讓建筑樓宇化身“綠色發電站”,越來越多中國人正解鎖城市低碳新生活。光伏技術還為沙漠治理帶來“意想不到的綠色財富”。在內蒙古自治區庫布其沙漠部分地區,受益于“板上發電、板下治沙、板間種草”的“光伏+治沙”模式,農牧民們在光伏板下養雞,種植西紅柿、土豆等經濟作物,昔日的不毛之地如今成了“聚寶盆”。種種光伏賦能應用背后,離不開中國光伏全產業鏈技術加速迭代。目前,光伏發電裝機容量占中國總發電裝機容量的比重達到30%,占全球光伏裝機總規模近一半。光伏裝機的快速增長,有力推升中國新能源和可再生能源發電占比,進一步提高中國電力能源消費中的“含綠量”。在此基礎上,中國“十五五”規劃綱要提出,建設“三北”風電光伏、西南水風光一體化、沿海核電、海上風電等清潔能源基地,加強分布式能源就近開發利用,布局發展綠色氫氨醇,積極推進光熱發電和地熱能利用。從千家萬戶穩定增收的“陽光存折”到四通八達交通路網上的“零碳工廠”,中國各地“光伏+”模式持續迭代創新,為中國的綠色發展不斷注入強勁動能。
2026/06/25
查看詳情
光伏行業站在關鍵路口
一年一度的國際太陽能光伏和智慧能源大會暨展覽會(SNEC),是觀察中國光伏行業冷暖最直觀的窗口。走進國家會展中心(上海),場館布局與參展風向帶來的直觀變化,讓人敏銳察覺到,光伏產業正站在新舊發展邏輯切換的關鍵路口。數年之前,走進SNEC主場,連片的組件展區占據大半場館,企業比拼的是極限功率、更低單價、更大產能。今年格局已然改寫:不僅儲能展館數量超越傳統光伏展館,耳邊熱議的關鍵詞也悄然更迭,低價博弈少了,零碳園區、虛擬電廠、AI調度、全生命周期價值、光儲一體化解決方案,成為各方探討的主流。這種集體轉向說明,光伏行業的周期拐點可能離我們不遠了。長期以來,光伏行業依靠“擴產、降本、搶份額”的模式快速崛起,憑借完整產業鏈和規模化優勢,將光伏發電成本大幅壓縮,讓新能源從昂貴示范項目,變為全球普及的主力清潔能源,持續改寫全球能源格局。但再好的增長公式,一旦被全行業無限復制,紅利終將透支。近年來,各路資本扎堆入場,全產業鏈集中擴產,光伏行業產能嚴重錯配。同質化競爭倒逼價格戰持續內卷,利潤被不斷稀釋,行業陷入“增量不增利”的零和博弈,依靠“低價走量”的“賣瓦時代”已經摸到了發展天花板,行業轉型升級迫在眉睫。今年SNEC展會上呈現的3處“反常”景象,正是光伏進入新階段最有力的風向標,勾勒出行業下半場的全新競爭邏輯。儲能從配角升級為主角,是本屆展會一大亮點。儲能展館的規模超越光伏展館,在行業展會史上前所未有。過去光伏是“發完即止”的單一發電生意,發電量波動、峰谷錯配的難題始終難以破解。如今光儲融合成核心主線,產業正式從單一組件銷售,延伸為“發、儲、用、智能調度”的完整能源鏈條。可以說,儲能不是光伏的簡單配件,而是產業留住價值、盤活收益、擺脫低價內卷的核心載體。與此同時,技術競賽從紙面參數比拼轉向真實場景落地。高功率組件持續迭代、鈣鈦礦技術穩步突破,技術迭代從未止步。但與往年唯效率、唯功率的比拼不同,今年企業更關注落地實用性:設備可靠性、輕量化適配、小區與園區場景兼容、離網應用、長期運維成本控制。光伏技術發展,開始回歸解決實際問題的產業本源。更關鍵的變化是,AI與算電協同徹底走出概念展板,成為可落地的實操能力。去年尚在宣講的虛擬電廠、智能運維、算法調度,今年已成為企業展臺的核心落地方案。這一變化的本質,是光伏產業屬性的關鍵躍遷:從純粹硬件制造行業,穩步轉向具備軟件能力、調度能力、運營能力的綜合能源服務業。透過展會的一系列變化,可以看清產業最核心的拐點邏輯。光伏的“上半場”是制造業敘事,用規模換成本、用成本換市場;“下半場”是能源系統敘事,用技術集成換價值、用運營能力換利潤。光儲融合、場景化落地、數字化賦能,讓光伏產業跳出了“賣硬件、拼價格”的單一賽道,轉向“做系統、做服務、做價值”的全新賽道。中國光伏積淀的全球領先制造優勢,一旦轉化為系統集成、場景交付、標準輸出能力,將構筑更持久、更深厚的全球競爭力。轉型路上依然需要清醒判斷,行業切忌陷入“新瓶裝舊酒”的跟風內卷。儲能熱、AI熱之下,不少企業仍延續慣性思維,跟風貼標簽、扎堆新賽道,卻缺乏真正的技術沉淀與落地能力。光伏企業從組件廠商升級為能源服務商,絕不是口號更迭,而是交付能力、金融模型、項目運維、長期信用的全方位重塑,這些軟實力的打磨,遠比提升功率參數、壓縮制造成本更艱難。光伏是我國少數實現全產業鏈自主可控、具備全球引領力的綠色優勢產業,是“雙碳”目標與能源安全格局的重要支撐。在全球貿易壁壘抬頭、能源競爭加劇的背景下,固守低價產品出口的老路,極易陷入被動。從產品輸出升級為方案輸出、標準輸出、系統輸出,是中國光伏穩固全球話語權、實現高質量發展的必答題。告別粗放擴張的“賣瓦時代”,跳出同質化價格內卷,以場景為根基、以技術為支撐、以服務為價值,算好產業長遠賬、價值賬、生態賬,才是中國光伏穿越周期、行穩致遠的長久之道。
2026/06/17
查看詳情
IRENA:2035年全球電氣化目標35%,2050年可再生能源占比92%、儲能裝機6.9TW
IRENA:2035年全球電氣化目標35%,2050年可再生能源占比92%、儲能裝機6.9TW
國際可再生能源署(IRENA)的一份最新報告稱,可再生能源將是滿足全球不斷增長的電力需求的關鍵,但全球已有高達2.5TW的太陽能、儲能和風電項目處于并網排隊中,因此增加對電網基礎設施的投資將至關重要。根據國際可再生能源署的一份最新報告,要使全球保持在符合1.5°C的路徑上,到2035年電氣化必須占全球最終電力消費總量的35%。該機構的最新報告《從化石燃料轉型:基于可再生能源、電氣化和電網增強的路線圖》指出,電氣化必須引領能源轉型的下一階段。修訂后的1.5°C情景要求電力在全球能源系統中的作用顯著增加,從今天的約23%上升到2035年35%的目標,然后到2050年超過50%,屆時電力將成為全球能源系統的主要能源載體。IRENA的報告稱,這一不斷增長的電力需求將主要由可再生能源來滿足。報告設定了到2035年全球可再生能源裝機容量達到18.4TW的目標,到2050年增加到38.2TW,以實現目標電氣化。根據該報告,到2025年底,全球可再生能源容量達到5.14TW。此外,報告稱,全球儲能裝機容量也將同樣快速增長:從2025年的416GW增加到2035年的2,530GW,到2050年達到6,859GW。報告補充說,這一增長軌跡將使可再生能源在發電量中的份額從2023年的30%增加到2035年的78%,到2050年達到92%。IRENA修訂后的全球電氣化1.5攝氏度情景下的可再生能源增長軌跡IRENA總干事Francesco La Camera表示,該機構修訂后的路線圖表明,可再生能源電氣化可以實現多重政策目標。La Camera解釋說:“它有助于減緩氣候變化,通過提高對進口化石燃料的獨立性來增強能源安全,并通過創建新的工業價值鏈和創新來增強經濟競爭力。此外,具有成本競爭力的可再生能源支持家庭和工業負擔得起的電價。”電網基礎設施和靈活性被認為是實現IRENA提高后的電氣化目標的關鍵瓶頸。修訂后的1.5°C情景下全球電網、儲能和靈活性指標的演變根據報告中可用的數據,全球約有2,500GW的項目卡在電網并網隊列中,其中大多數是太陽能、儲能或風電項目。IRENA估計,到2050年,年均電網投資需求為1.2萬億美元,是2025年投資的0.5萬億美元的兩倍多。IRENA表示,要保持1.5°C的路徑,到2030年需要在電網和能源靈活性方面總共投資5.5萬億美元。IRENA的報告警告說,如果沒有成比例的電網投資,電氣化將面臨棄電增加、網絡擁堵和成本上升的風險。報告呼吁既要擴展電網基礎設施,又要通過構網型解決方案和電網增強技術等方法優化現有電網,以釋放未開發的電網容量和可靠性。報告稱:“因此,電網擴展和加固是一個重要的先決條件,并且必須與可再生能源的增長保持同步。”
2026/06/10
查看詳情
合作伙伴
Strategic Cooperation